Coberturas
Reclamos de techo en Florida: antigüedad, deducibles y la regla del 25 %
Qué dice la ley de Florida sobre la antigüedad del techo y el seguro, cómo funciona un deducible de techo aparte y cuándo una reparación parcial exige más que el área dañada.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado
Por qué los techos tienen reglas propias
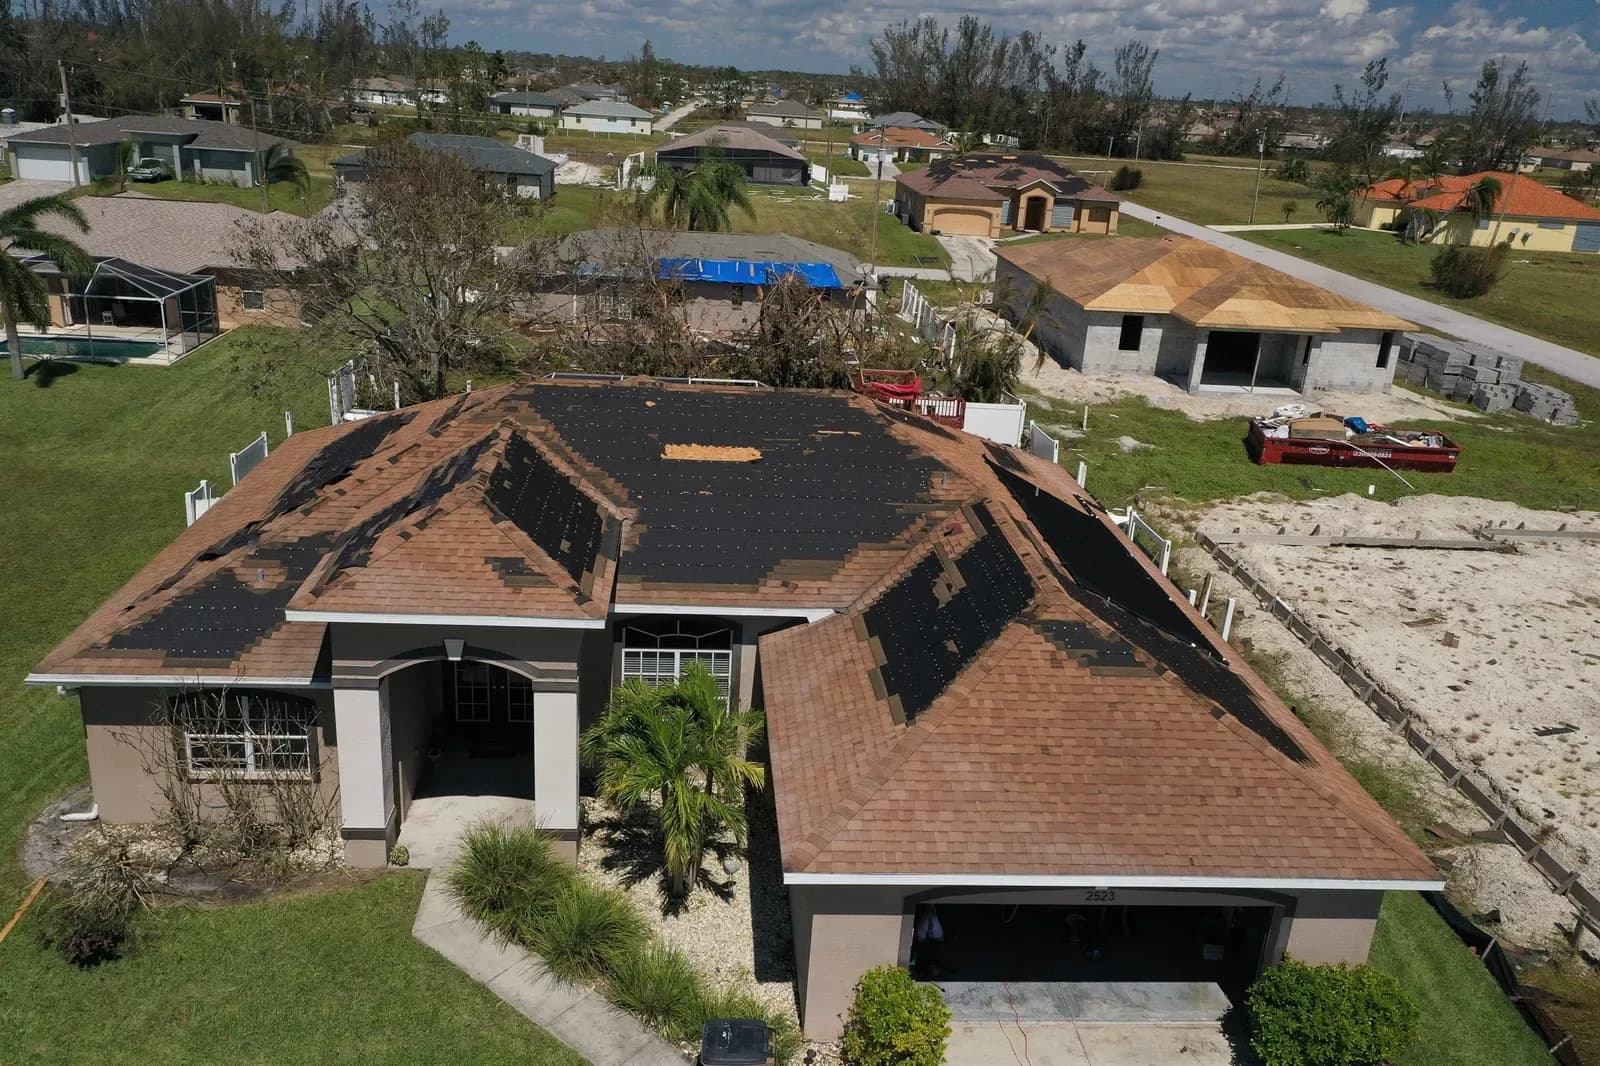
El techo suele ser la parte más disputada de un reclamo de propiedad en Florida. Leyes recientes añadieron reglas sobre la antigüedad del techo, un posible deducible de techo aparte y cómo se aplica el código de construcción a las reparaciones parciales. Tu póliza, y la antigüedad y construcción de tu techo, deciden cuáles aplican.
La antigüedad del techo y tu póliza
La sección 627.7011 de los Estatutos de Florida limita cómo pueden usar las aseguradoras la antigüedad del techo:
- La aseguradora no puede negarse a emitir o renovar una póliza de vivienda solo porque el techo tenga menos de 15 años
- Si el techo tiene 15 años o más, la aseguradora debe permitir que un inspector autorizado lo inspeccione, a tu costo, antes de exigir su reemplazo como condición de la cobertura
- Si esa inspección muestra al menos 5 años de vida útil restante, la aseguradora no puede negarse a emitir o renovar solo por la antigüedad del techo
Estas reglas se refieren a obtener y mantener la cobertura. Cómo se paga un reclamo de techo depende de la póliza, que puede liquidar techos antiguos a valor real en efectivo o según una tabla de pagos.
El deducible de techo aparte
Florida permite a las aseguradoras incluir un deducible de techo aparte en algunas pólizas residenciales. Según la sección 627.701, ese deducible:
- No puede superar el menor entre el 2 % del límite de la vivienda (Cobertura A) y el 50 % del costo de reemplazar el techo
- Solo se aplica a reclamos ajustados a costo de reemplazo, y la prima debe incluir un descuento por él
- No se aplica a pérdidas del techo por huracán, a la pérdida total de la vivienda, a un árbol u otro objeto que perfore la cubierta del techo, ni a reparaciones de menos del 50 % del techo
Cuando se aplica el deducible de techo, no se aplica ningún otro deducible a la pérdida por el mismo riesgo. La aseguradora puede pagar el techo a valor real en efectivo hasta que demuestres que pagaste el deducible de techo.
La regla del 25 % y los techos más nuevos
Según el Código de Construcción de Florida, reparar o reemplazar el 25 % o más de una sección del techo tradicionalmente obligaba a llevar toda la sección al código vigente. La sección 553.844 ahora establece una excepción: si el techo se construyó, reparó o reemplazó conforme al Código de Construcción de Florida de 2007 o a una edición posterior, solo la parte que se repara debe cumplir el código vigente. En techos más antiguos la regla todavía puede ampliar el alcance de la reparación, y la cobertura de ordenanzas o leyes puede pagar el trabajo exigido por el código.
Cómo documentar un reclamo de techo con seguridad
Una buena documentación del techo nunca requiere que subas tú mismo:
- Toma fotos desde el suelo y de las manchas, filtraciones o escombros en el interior
- Anota la fecha de la tormenta o del evento y cuándo notaste el daño por primera vez
- Guarda los recibos de lonas y reparaciones de emergencia
- Pide por escrito los informes de inspección y los presupuestos, incluida la antigüedad y el material del techo que asumió la aseguradora
Preguntas frecuentes
¿Mi aseguradora puede cancelarme porque mi techo es viejo?
No solo porque el techo tenga menos de 15 años. Si es más antiguo, puedes pedir que lo inspeccione un inspector autorizado; si muestra al menos 5 años de vida útil, la aseguradora no puede negarse a emitir o renovar solo por su antigüedad.
¿El deducible de techo se aplica a los daños por huracán?
No. Según la ley de Florida, el deducible de techo aparte no se aplica a las pérdidas del techo causadas por un huracán; en ese caso se aplica el deducible por huracán.
¿La aseguradora pagará el reemplazo de todo el techo?
Depende del daño, la póliza, la uniformidad de materiales y los requisitos del código. En techos construidos con el Código de Construcción de Florida de 2007 o posterior, solo la parte reparada debe cumplir el código vigente cuando se repara el 25 % o más.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.