Reclamos en Florida
¿Encontraste más daños? Cómo funciona un reclamo suplementario en Florida
Qué es un reclamo suplementario de seguro de propiedad en Florida, el plazo de 18 meses y cómo documentar daños o costos adicionales descubiertos durante las reparaciones.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado
Qué es un reclamo suplementario
La sección 627.70132 de los Estatutos de Florida define el reclamo suplementario como un reclamo por pérdidas o daños adicionales del mismo riesgo que la aseguradora ya ajustó, o por costos incurridos al completar reparaciones o reemplazos en un reclamo abierto que se reportó a tiempo. En la práctica cubre situaciones como estas:
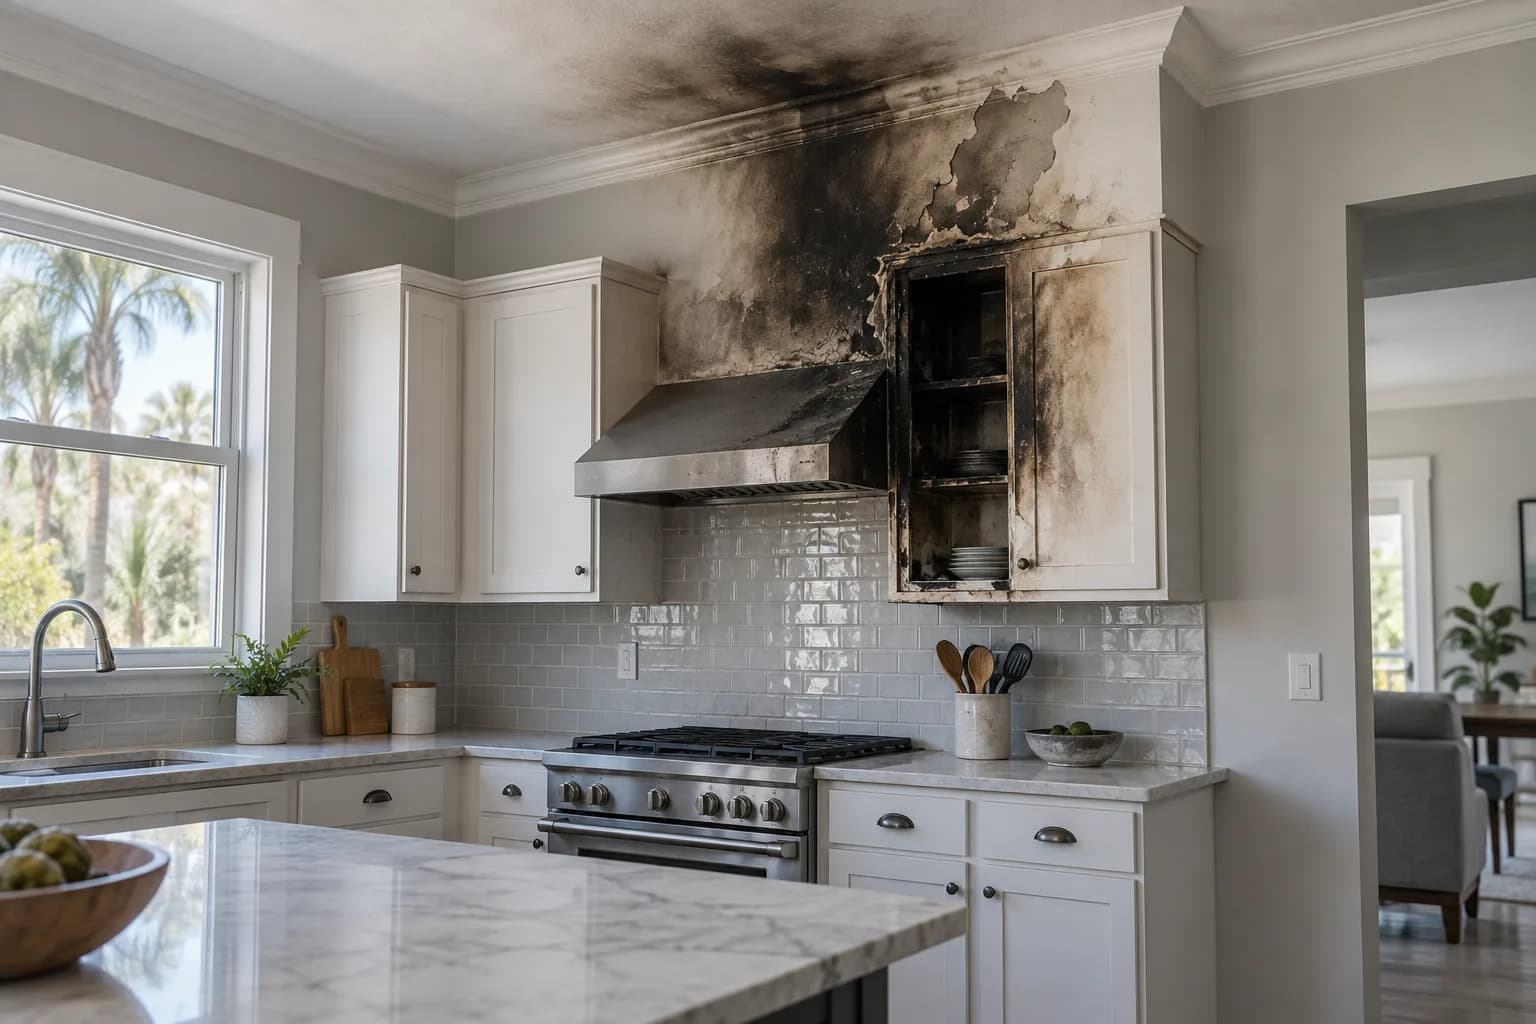
- Daños ocultos que aparecen al abrir paredes, pisos o techos
- Costos de reparación más altos que el presupuesto de la aseguradora
- Trabajos exigidos por el código que no estaban en el alcance original
- Bienes dañados que no se incluyeron en el primer inventario
Reclamo reabierto o suplementario
Un reclamo reabierto es uno que la aseguradora había cerrado y que se reabre a tu pedido por costos adicionales de daños ya informados. La diferencia importa para los plazos: el aviso de un reclamo nuevo o reabierto debe darse dentro de 1 año desde la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses desde la fecha de la pérdida.
Qué enviar a la aseguradora
Un reclamo suplementario se evalúa más fácilmente cuando explica qué cambió:
- Un aviso por escrito que mencione el número del reclamo original
- Fotos de los daños nuevos, tomadas antes de que se cubran
- Un presupuesto detallado o una factura del trabajo adicional
- Informes del contratista, plomero o ingeniero que encontró el daño
Los plazos de la aseguradora
La regla de 60 días de la sección 627.70131 también se aplica a los reclamos suplementarios: dentro de 60 días después de recibir el aviso, la aseguradora debe pagar o negar el reclamo o una parte, salvo factores fuera de su control. Debe explicar por escrito la base de un pago, una negación o una negación parcial, y los pagos tardíos generalmente generan intereses.
Consejos durante las reparaciones
Pide a tu contratista que se detenga y tome fotos si encuentra daños inesperados, y avisa a la aseguradora antes de que esa área se vuelva a cerrar. Guarda cada factura y orden de cambio. No esperes a terminar todas las reparaciones si se acerca el plazo de 18 meses. RicardoPA maneja reclamos suplementarios y puede preparar el presupuesto y la documentación.
Preguntas frecuentes
¿Cuánto tiempo tengo para presentar un reclamo suplementario en Florida?
El aviso de un reclamo suplementario debe darse a la aseguradora dentro de 18 meses desde la fecha de la pérdida.
¿Puedo presentar un reclamo suplementario después de que la aseguradora pagó?
Sí, si encuentras daños adicionales del mismo evento o tienes costos de reparación adicionales, dentro de 18 meses desde la fecha de la pérdida.
¿La aseguradora debe responder un reclamo suplementario en 60 días?
Sí. Dentro de 60 días después de recibir el aviso, la aseguradora debe pagar o negar el reclamo suplementario o una parte, salvo factores fuera de su control.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.