Reclamos en Florida
Cuando la reparación no combina: la regla de uniformidad en Florida
Qué dice la sección 626.9744 sobre la uniformidad de las reparaciones en reclamos de vivienda en Florida, qué factores puede considerar la aseguradora y cómo documentarlo.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado
Un problema común en las reparaciones parciales
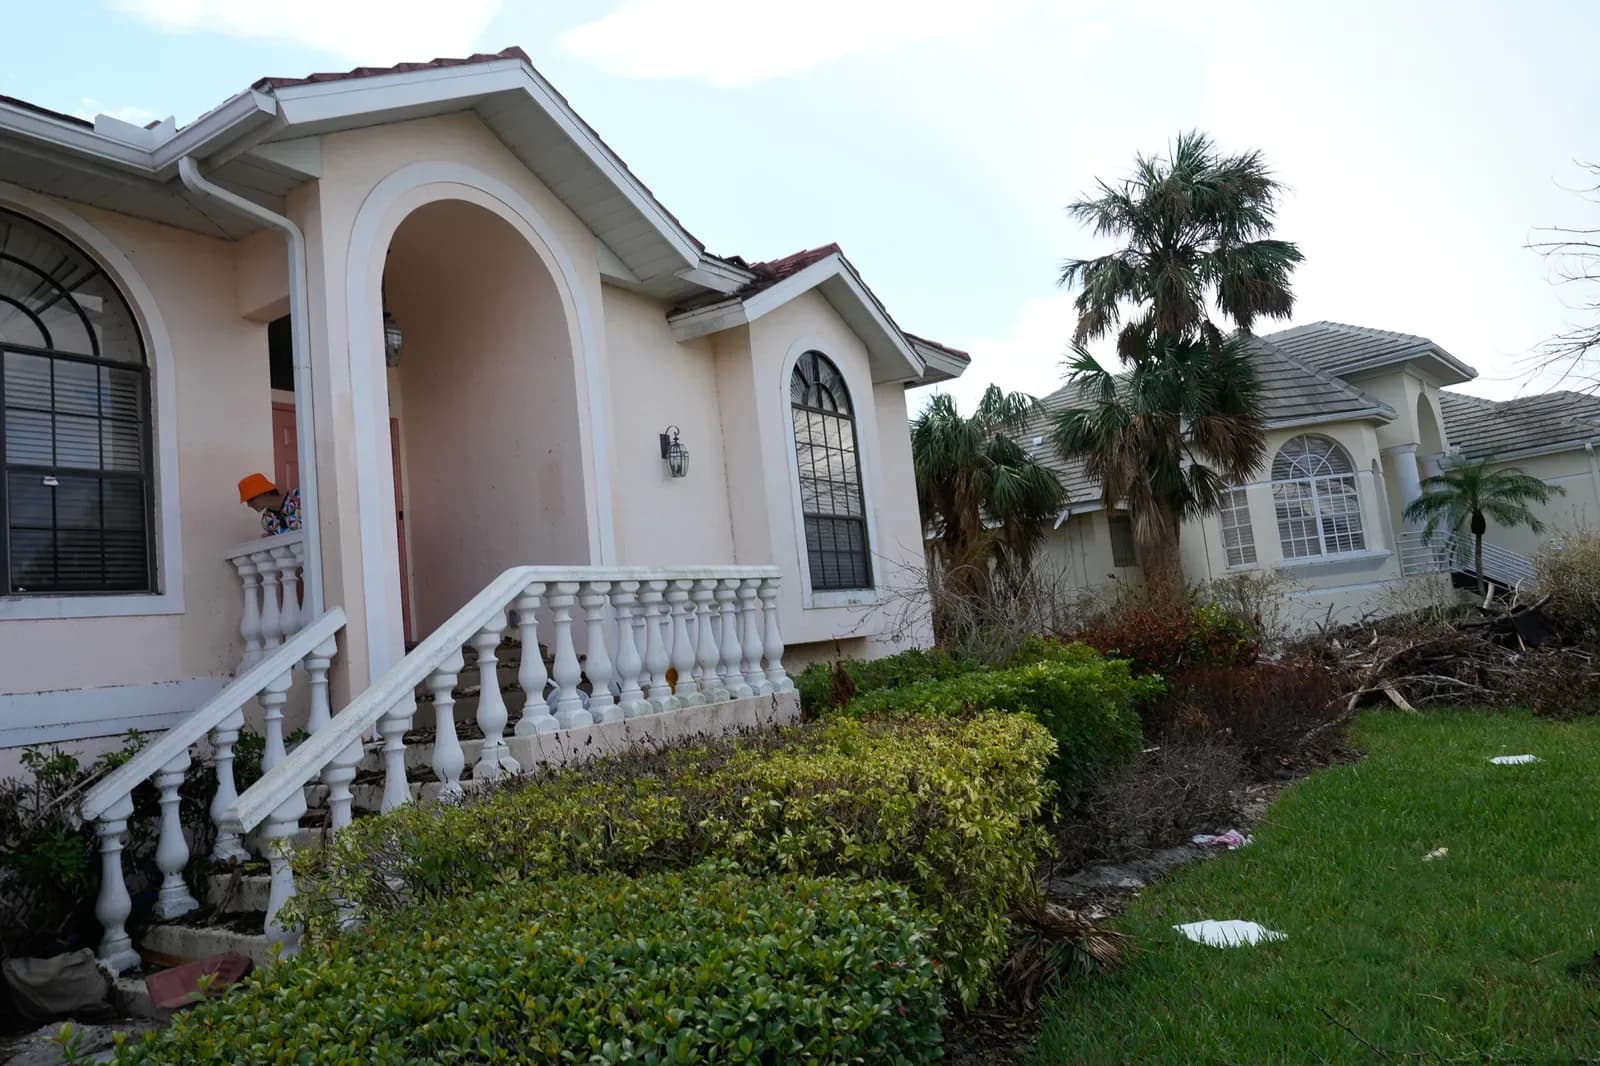
Unas cuantas losetas dañadas, un tramo de gabinetes o parte de un techo pueden repararse por separado, pero el material de reemplazo quizá ya no se fabrique o no combine con lo que queda. El resultado es un mosaico de colores o tamaños. Florida trata este tema en la sección 626.9744 de sus Estatutos.
Qué dice la ley
Salvo que la póliza disponga otra cosa, cuando una póliza de vivienda liquida pérdidas a costo de reparación o reemplazo:
- Si los elementos reemplazados no coinciden en calidad, color o tamaño, la aseguradora debe hacer reparaciones o reemplazos razonables de elementos en las áreas contiguas
- Los daños físicos causados al hacer una reparación cubierta se incluyen en la pérdida, hasta los límites de la póliza
- No tienes que pagar las mejoras exigidas por ordenanzas o por el código, salvo el deducible, a menos que la póliza las excluya o limite
Qué puede significar “razonable”
La ley permite que la aseguradora considere el costo de reparar o reemplazar las partes no dañadas, el grado de uniformidad que se puede lograr sin ese costo, la vida útil restante de la parte no dañada y otros factores relevantes. Por eso la uniformidad no es automática para toda la vivienda: depende de lo que se dañó, de los materiales disponibles y de cómo se conectan las áreas, por ejemplo un piso continuo en varias habitaciones.
Cómo documentar que no combina
Un buen registro facilita mucho la conversación sobre uniformidad:
- Fotos que muestren juntas las áreas dañadas y las no dañadas, para que se vea la continuidad
- Nombres de productos, números de modelo o muestras del material existente
- Una constancia del proveedor o contratista de que el material está descontinuado o no se puede igualar
- El presupuesto de la aseguradora, señalando qué áreas contiguas quedaron fuera
Dónde encaja en un reclamo
Los problemas de uniformidad aparecen a menudo en reclamos con pago insuficiente, cuando el presupuesto solo cubre las piezas dañadas. Una revisión del presupuesto puede identificar áreas contiguas, partidas del código y otras partidas que no se consideraron. La redacción de la póliza sigue mandando, por eso la revisión empieza por la página de declaraciones y los endosos.
Preguntas frecuentes
¿Florida obliga a las aseguradoras a igualar las áreas no dañadas?
Cuando los elementos reemplazados no coinciden razonablemente en calidad, color o tamaño, la sección 626.9744 exige que la aseguradora haga reparaciones o reemplazos razonables en las áreas contiguas, salvo que la póliza disponga otra cosa.
¿La regla de uniformidad se aplica a pólizas comerciales?
La sección 626.9744 se refiere a pólizas de vivienda que liquidan a costo de reparación o reemplazo. Las pólizas comerciales dependen de su propia redacción.
¿Se cubre toda la casa si el piso no se puede igualar?
No automáticamente. La aseguradora puede considerar el costo, la uniformidad que se puede lograr y la vida útil de las áreas no dañadas. El alcance depende de la distribución y de los hechos.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.