Reclamos en Florida
Reclamos por daños de huracán en Florida, paso a paso
Qué hacer si un huracán daña tu casa o negocio en Florida: seguridad, fotos, reparaciones temporales, el deducible de huracán y los plazos del reclamo.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado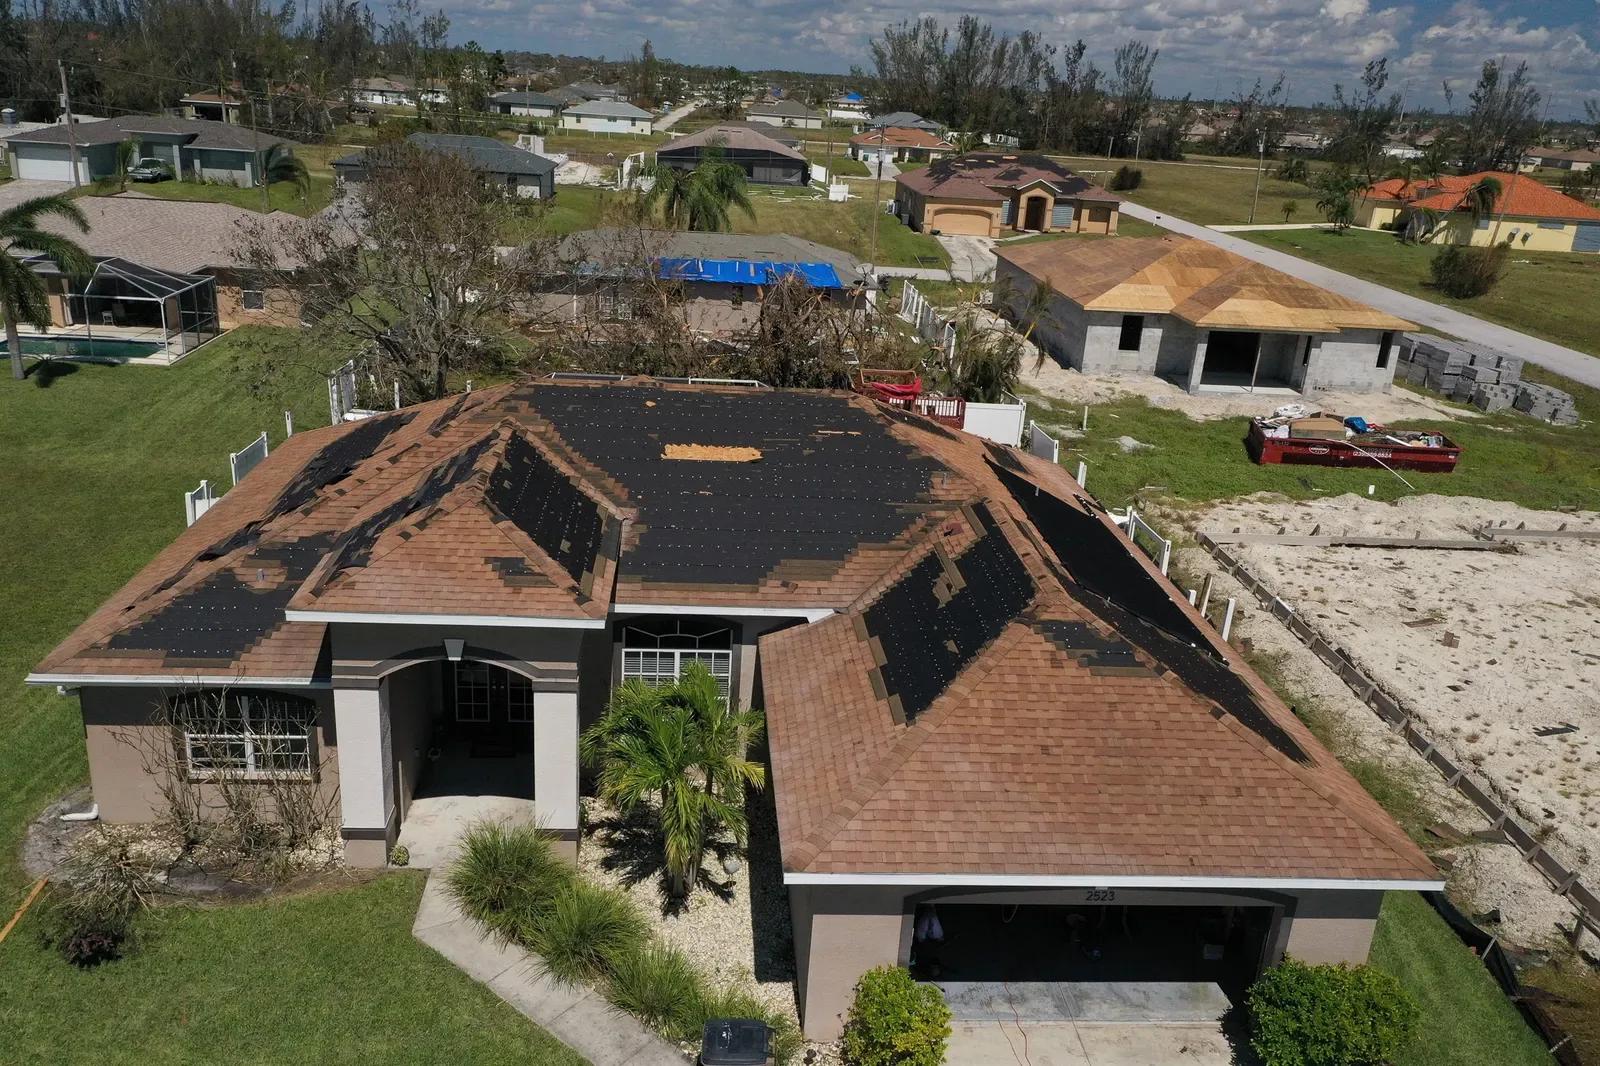
1. La seguridad antes que la documentación
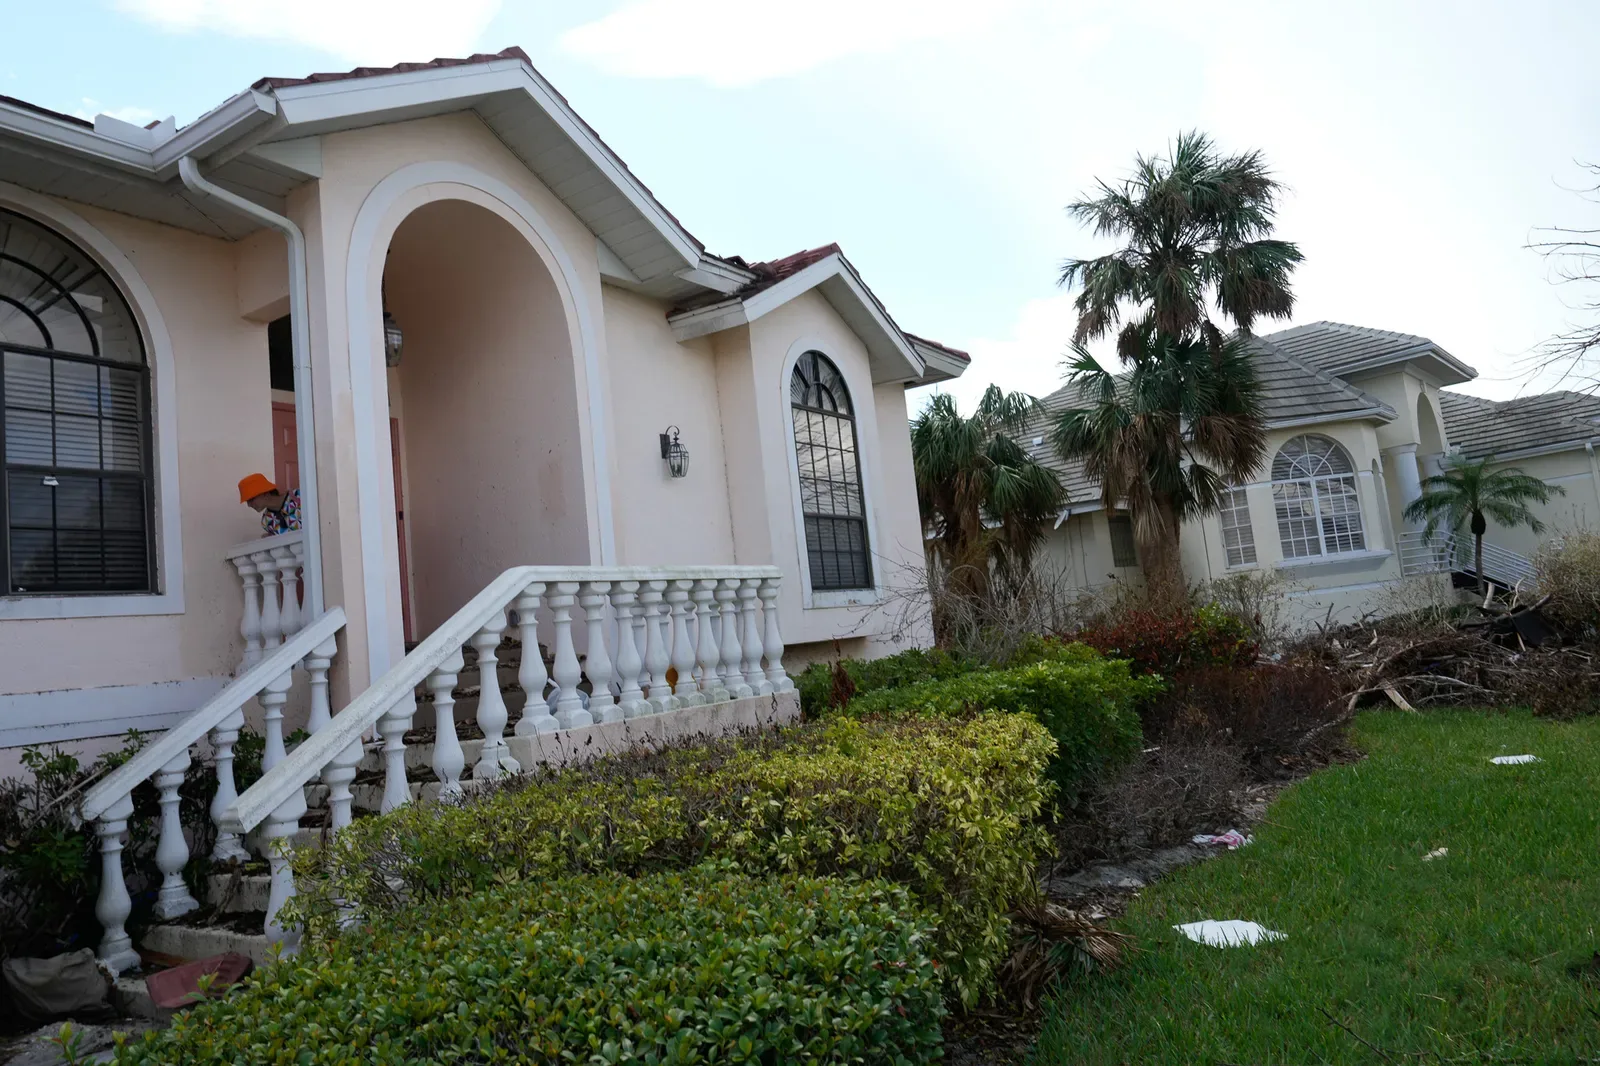
Espera a que las autoridades digan que es seguro regresar. Evita cables caídos, agua estancada y estructuras dañadas, y nunca subas a un techo dañado para tomar fotos. Las fotos desde el suelo o las que tome un techador bastan para empezar el reclamo.
2. Fotografía todo antes de limpiar
Un reclamo por huracán depende de mostrar lo que hizo la tormenta:
- Fotos generales de cada lado del edificio y de cerca de los daños
- Habitaciones donde entró agua, incluidos techos y pisos
- Árboles caídos, escombros y cercas o anexos dañados
- Marcas de agua en las paredes si hubo inundación
- Pertenencias dañadas antes de botarlas
3. Haz reparaciones temporales razonables
Cubre las aberturas del techo con una lona, tapa las ventanas rotas y empieza a secar las áreas mojadas para evitar más daños. Guarda cada recibo y fotografía el trabajo. Las reparaciones definitivas por lo general pueden esperar a que la aseguradora inspeccione; consúltale antes de empezarlas.
4. Reporta el reclamo y separa viento de inundación
Reporta el reclamo pronto a tu aseguradora de propiedad y anota el número. Los daños por viento y por lluvia impulsada por el viento se tramitan con tu póliza de vivienda o de propiedad comercial. Los daños por agua que sube o por marejada ciclónica por lo general solo los cubre un seguro de inundación, como una póliza del Programa Nacional de Seguro contra Inundaciones, que es un reclamo aparte con su propio ajustador.
5. Entiende el deducible de huracán
Muchas pólizas en Florida tienen un deducible de huracán aparte, normalmente un porcentaje del límite de la vivienda, como el 2 por ciento, en lugar de una cantidad fija. Según la sección 627.701 de los Estatutos de Florida, el deducible de huracán se aplica una vez por año calendario a todas las pérdidas por huracán cubiertas con la misma aseguradora o grupo de aseguradoras, no a cada tormenta. Revisa el porcentaje en tu página de declaraciones y lleva cuenta de cualquier deducible de huracán ya aplicado este año.
6. La inspección y el presupuesto
La aseguradora debe empezar a investigar dentro de 7 días después de recibir la prueba de pérdida y, en reclamos residenciales, realizar cualquier inspección física dentro de 30 días. Debe pagar o negar el reclamo, total o parcialmente, dentro de 60 días después de recibir el aviso, salvo factores fuera de su control. Cuando llegue el presupuesto, compáralo habitación por habitación con tus fotos, recibos de reparaciones temporales y presupuestos de contratistas.
7. Plazos y daños ocultos
Florida exige avisar un reclamo nuevo o reabierto dentro de 1 año después de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses. Los daños por huracán muchas veces aparecen después, durante las reparaciones; sigue documentando lo que encuentres y repórtalo como reclamo suplementario.
Ayuda con reclamos por huracán
RicardoPA ayuda a propietarios de casas, condominios y negocios en Miami-Dade, Broward y Palm Beach con reclamos por huracanes y tormentas. La primera evaluación es gratuita, por teléfono o Zoom, en español o inglés. Llama al 305-394-8090.
Preguntas frecuentes
¿El seguro de vivienda cubre los daños por huracán en Florida?
Las pólizas de vivienda por lo general cubren los daños por viento y lluvia impulsada por el viento de un huracán, sujetos al deducible de huracán y a los términos de la póliza. Los daños por agua que sube por lo general requieren un seguro de inundación aparte.
¿Cómo funciona el deducible de huracán?
Suele ser un porcentaje de la cobertura de la vivienda, indicado en tu página de declaraciones. Se aplica una vez por año calendario a las pérdidas por huracán con la misma aseguradora, no por cada tormenta.
¿Cuánto tiempo tengo para reportar un reclamo por huracán en Florida?
Un reclamo nuevo debe avisarse dentro de 1 año después de la fecha de la pérdida, y uno suplementario dentro de 18 meses. Repórtalo cuanto antes.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.