Reclamos en Florida
¿Viento o inundación? Dos pólizas después de un huracán
Por qué los daños de un huracán pueden corresponder a dos pólizas distintas, en qué se diferencia un reclamo por inundación de uno de vivienda y qué plazos aplican a cada uno.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado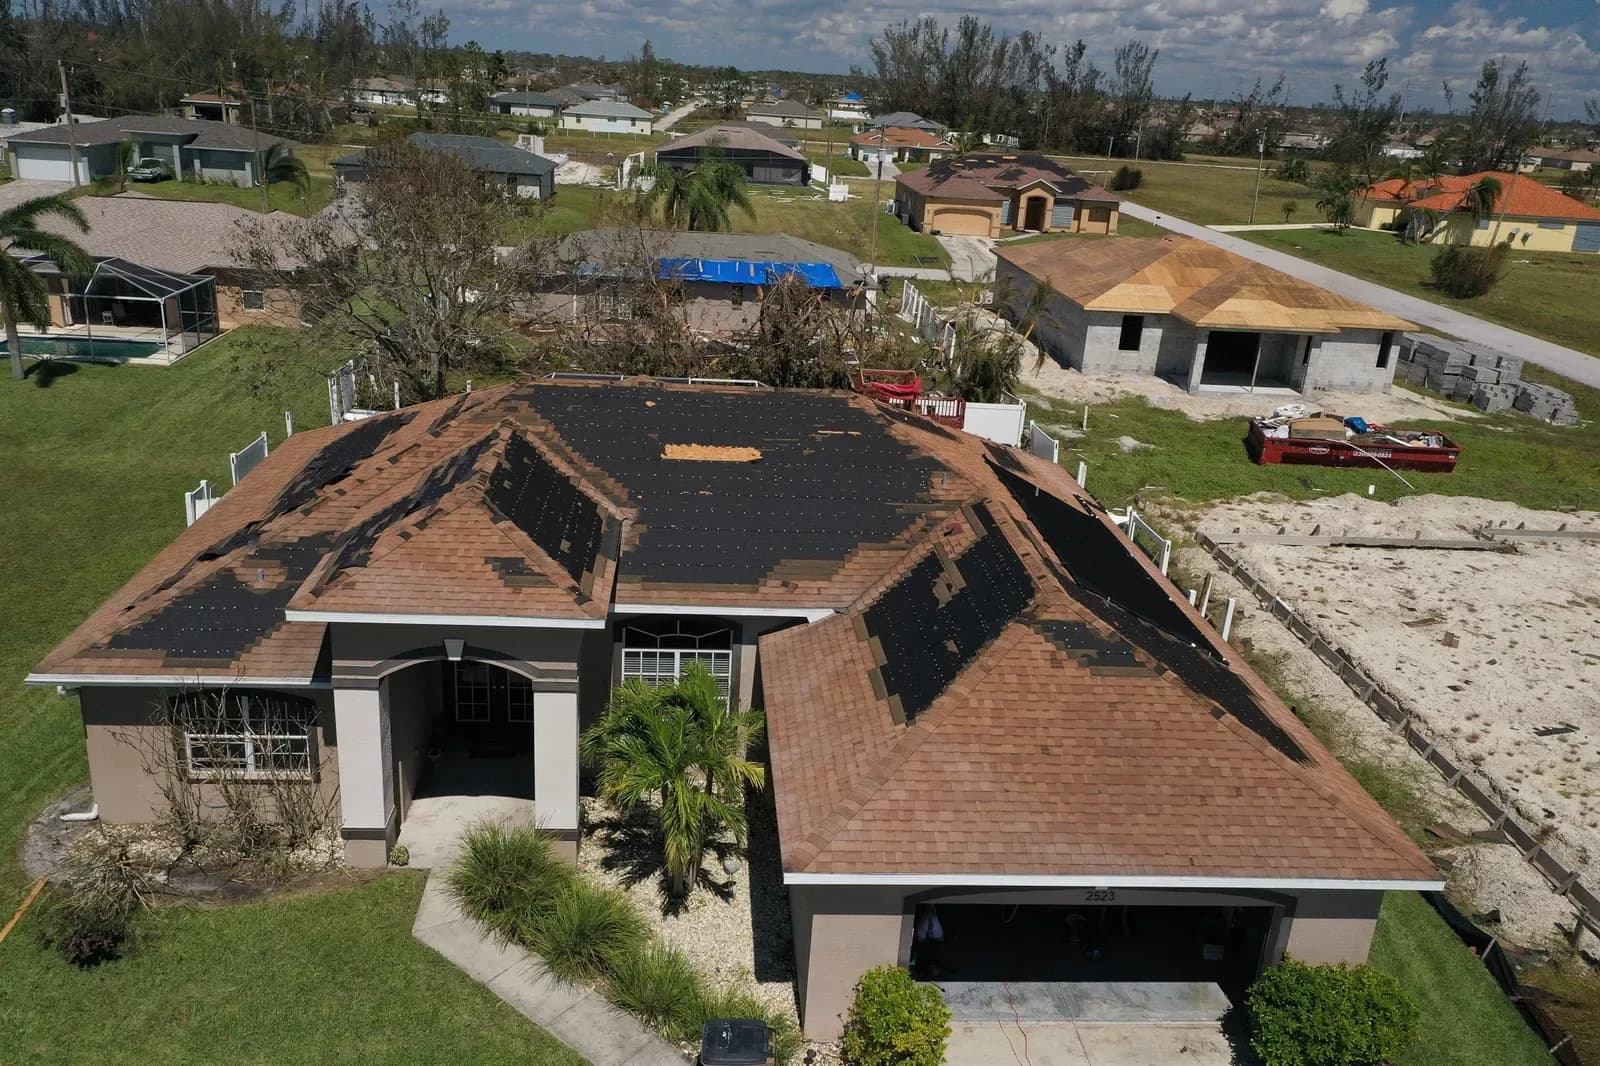
Una tormenta, dos tipos de daño
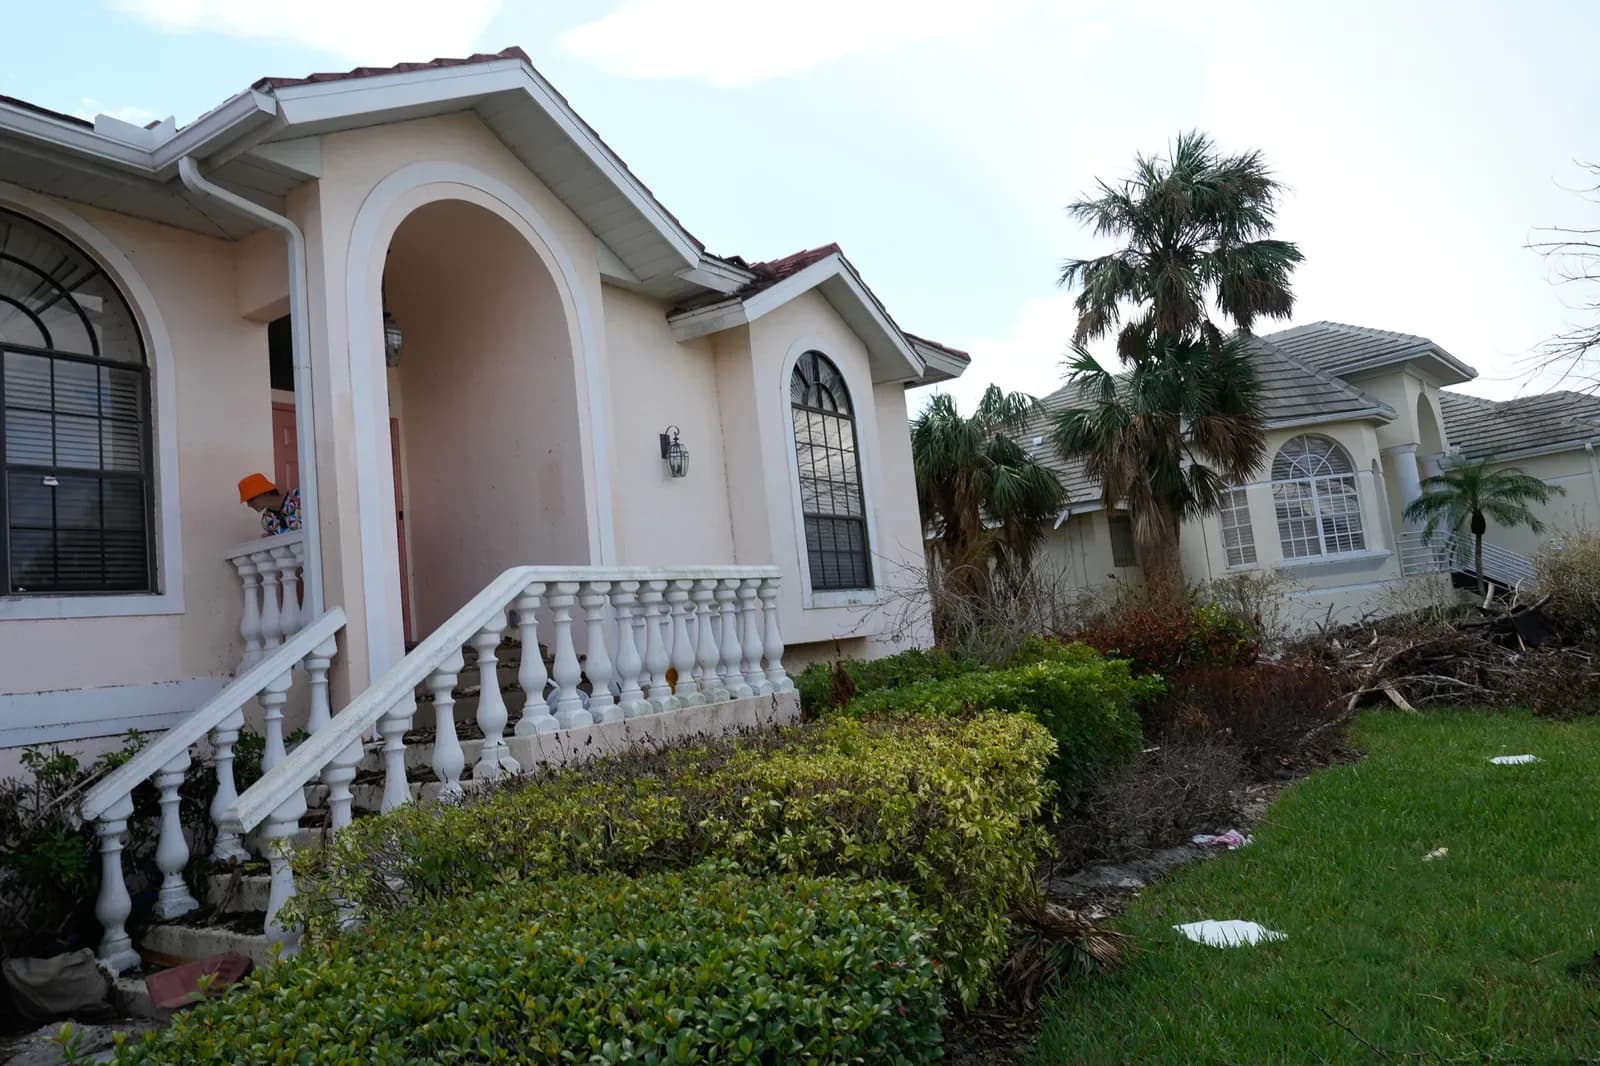
Un huracán puede dañar una propiedad por el viento y la lluvia impulsada por el viento, y por inundación: marejada ciclónica o agua que sube desde afuera. Las pólizas de vivienda estándar cubren muchas pérdidas por viento, pero excluyen la inundación. Los daños por inundación solo los cubre una póliza de inundación aparte, como la del Programa Nacional de Seguro contra Inundaciones (NFIP) o la de una aseguradora privada.
En qué se diferencian los dos reclamos
Aunque sea la misma tormenta, los dos reclamos siguen caminos separados:
- Aseguradoras o programas, ajustadores y presupuestos diferentes
- Deducibles diferentes: el deducible por huracán en la póliza de vivienda y el deducible propio de la póliza de inundación
- Plazos diferentes: aviso del reclamo de vivienda en Florida dentro de 1 año desde la fecha de la pérdida, y una prueba de pérdida firmada dentro de 60 días después de la pérdida en la póliza estándar del NFIP
- Coberturas diferentes: las pólizas del NFIP tienen sus propios límites y reglas para sótanos y contenido, y generalmente no pagan gastos adicionales de vivienda
FEMA a veces extiende el plazo de la prueba de pérdida del NFIP después de grandes eventos, así que confirma el plazo vigente con tu aseguradora de inundación.
Ante la duda, reporta a ambas
Si el viento y el agua afectaron la propiedad, reporta la pérdida a tu aseguradora de vivienda y a tu aseguradora de inundación. Cada una decide su parte. Describe lo que viste sin asumir la causa: por dónde entró el agua, hasta dónde subió y qué daños entraron por el techo o las ventanas.
Documenta lo que los separa
La evidencia más útil muestra dónde termina el daño por viento y dónde empieza el de inundación:
- Fotos de la marca del nivel del agua en paredes, cercas y muebles
- Daños en el techo, ventanas y puertas, por dentro y por fuera
- Manchas o filtraciones en el techo interior por encima del nivel del agua, que pueden indicar lluvia impulsada por el viento
- Las fechas y horas en que el huracán tocó tierra y de la inundación, si las conoces
Planifica antes de la próxima tormenta
Las nuevas pólizas del NFIP generalmente tienen un período de espera de 30 días antes de que empiece la cobertura, con pocas excepciones, así que el seguro de inundación no se puede comprar a última hora. Revisa las páginas de declaraciones de tu póliza de vivienda y de inundación antes de la temporada de huracanes.
Preguntas frecuentes
¿El seguro de vivienda cubre la marejada ciclónica?
Generalmente no. La marejada y el agua que sube son inundación, que las pólizas de vivienda estándar excluyen. Esos daños requieren una póliza de inundación aparte.
¿Cuánto tiempo tengo para presentar un reclamo por inundación?
La póliza estándar del NFIP pide una prueba de pérdida firmada dentro de 60 días después de la pérdida. FEMA a veces extiende ese plazo después de grandes eventos, así que confírmalo con tu aseguradora de inundación.
¿Puedo tener un reclamo por viento y otro por inundación por la misma tormenta?
Sí. Cada póliza paga los daños que cubre. Documentar con claridad lo que causó cada tipo de daño ayuda a ambos reclamos.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.