Coberturas
¿No puedes quedarte en casa después de un daño? Así funcionan los gastos adicionales de vivienda
Qué paga la cobertura por pérdida de uso o gastos adicionales de vivienda cuando un daño cubierto deja tu casa inhabitable en Florida, y qué recibos guardar.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado
Para qué sirve esta cobertura
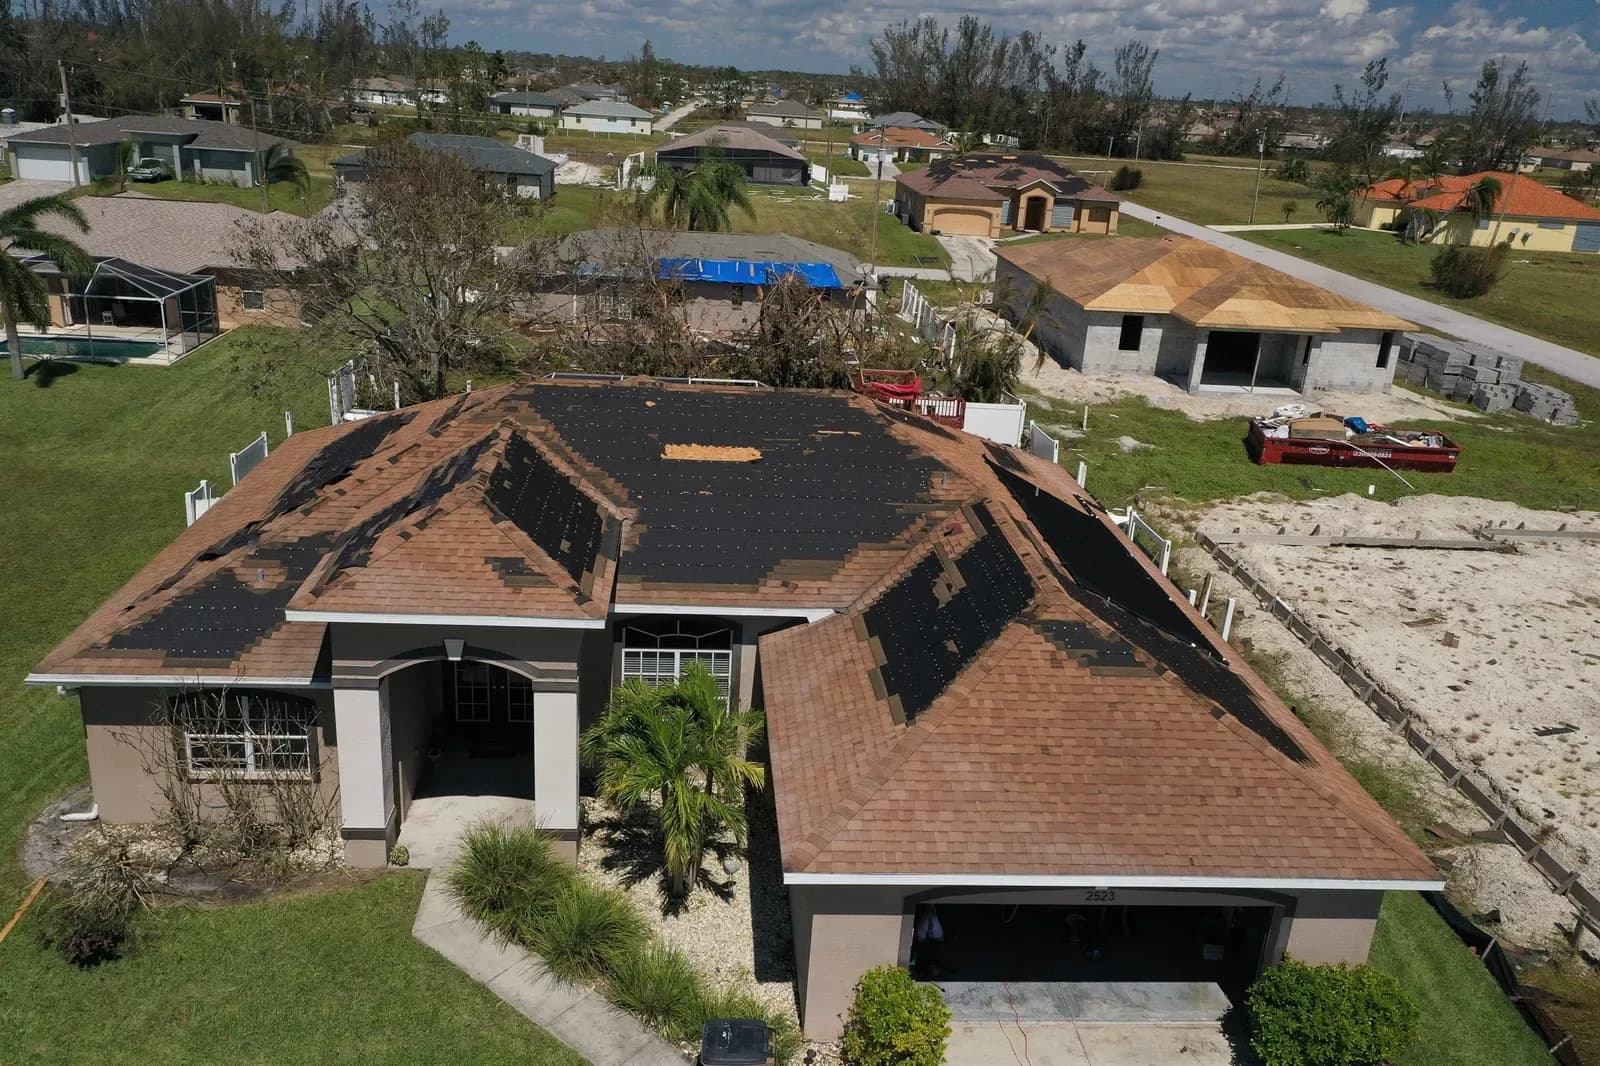
La mayoría de las pólizas de vivienda incluye una cobertura por pérdida de uso, a menudo llamada Cobertura D. Su parte de gastos adicionales de vivienda paga el costo extra de vivir en otro lugar cuando un daño cubierto deja tu casa inhabitable. El Departamento de Servicios Financieros de Florida la describe como la cobertura de los gastos “adicionales” de un asegurado que debe vivir en otro lugar por una pérdida cubierta.
“Adicional” significa la diferencia
La cobertura suele pagar el aumento sobre tus gastos normales, no todos tus gastos. Algunos ejemplos frecuentes:
- Un hotel o alquiler temporal mientras se hacen las reparaciones
- Millaje o transporte extra porque te quedas más lejos
- Comidas en restaurantes por encima de lo que normalmente gastas en el supermercado
- Lavandería, almacenamiento o cuidado de mascotas que no pagarías de otro modo
Tu hipoteca o alquiler normal suele seguir igual y no forma parte del reclamo.
Límites y duración
La página de declaraciones muestra el límite por pérdida de uso, a menudo un porcentaje del límite de la vivienda o un monto fijo. Las pólizas suelen pagar por el tiempo más corto razonablemente necesario para reparar la casa o para que tu familia se establezca en otro lugar. Algunas también cubren el valor de alquiler cuando rentas parte de la propiedad a otras personas, y la pérdida de uso cuando una autoridad civil prohíbe el acceso después de un evento cubierto.
Organiza los recibos
Los gastos de vivienda se recuperan más fácilmente con un registro sencillo:
- Cada recibo de alojamiento, comida y transporte, con su fecha
- Una comparación breve con tus gastos mensuales normales antes de la pérdida
- Las comunicaciones que aprueban o cuestionan gastos
- Notas sobre por qué la casa era inhabitable: sin luz ni agua, áreas inseguras, moho o reparaciones en curso
Pregunta pronto
Avisa a la aseguradora en cuanto tengas que salir de la casa y pregunta qué necesita para aprobar los gastos. Lleva un total acumulado para ver qué tan cerca estás del límite. La pérdida de uso es una parte del reclamo que se pasa por alto con frecuencia; RicardoPA puede revisarla junto con el resto de tu reclamo en una evaluación gratuita.
Preguntas frecuentes
¿El seguro de vivienda paga un hotel después de daños por agua?
Si un daño cubierto deja la casa inhabitable, la cobertura de gastos adicionales de vivienda generalmente paga el costo extra de un hotel o alquiler, hasta el límite de la póliza y por el tiempo razonablemente necesario.
¿Se paga la pérdida de uso si el daño no está cubierto?
Por lo general, no. La pérdida de uso depende de una pérdida cubierta. Si el daño principal está excluido, los gastos de vivienda relacionados normalmente también.
¿Los dueños de condominios tienen esta cobertura?
Las pólizas de propietarios de unidades (HO-6) también suelen incluir pérdida de uso. Revisa el límite en tu página de declaraciones.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.