Reclamos en Florida
Reclamos por plomería en Miami, FL
Cómo detener la fuga, documentar daños de plomería, coordinar reparaciones y revisar la respuesta de tu aseguradora en Miami sin dar todo por cubierto.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado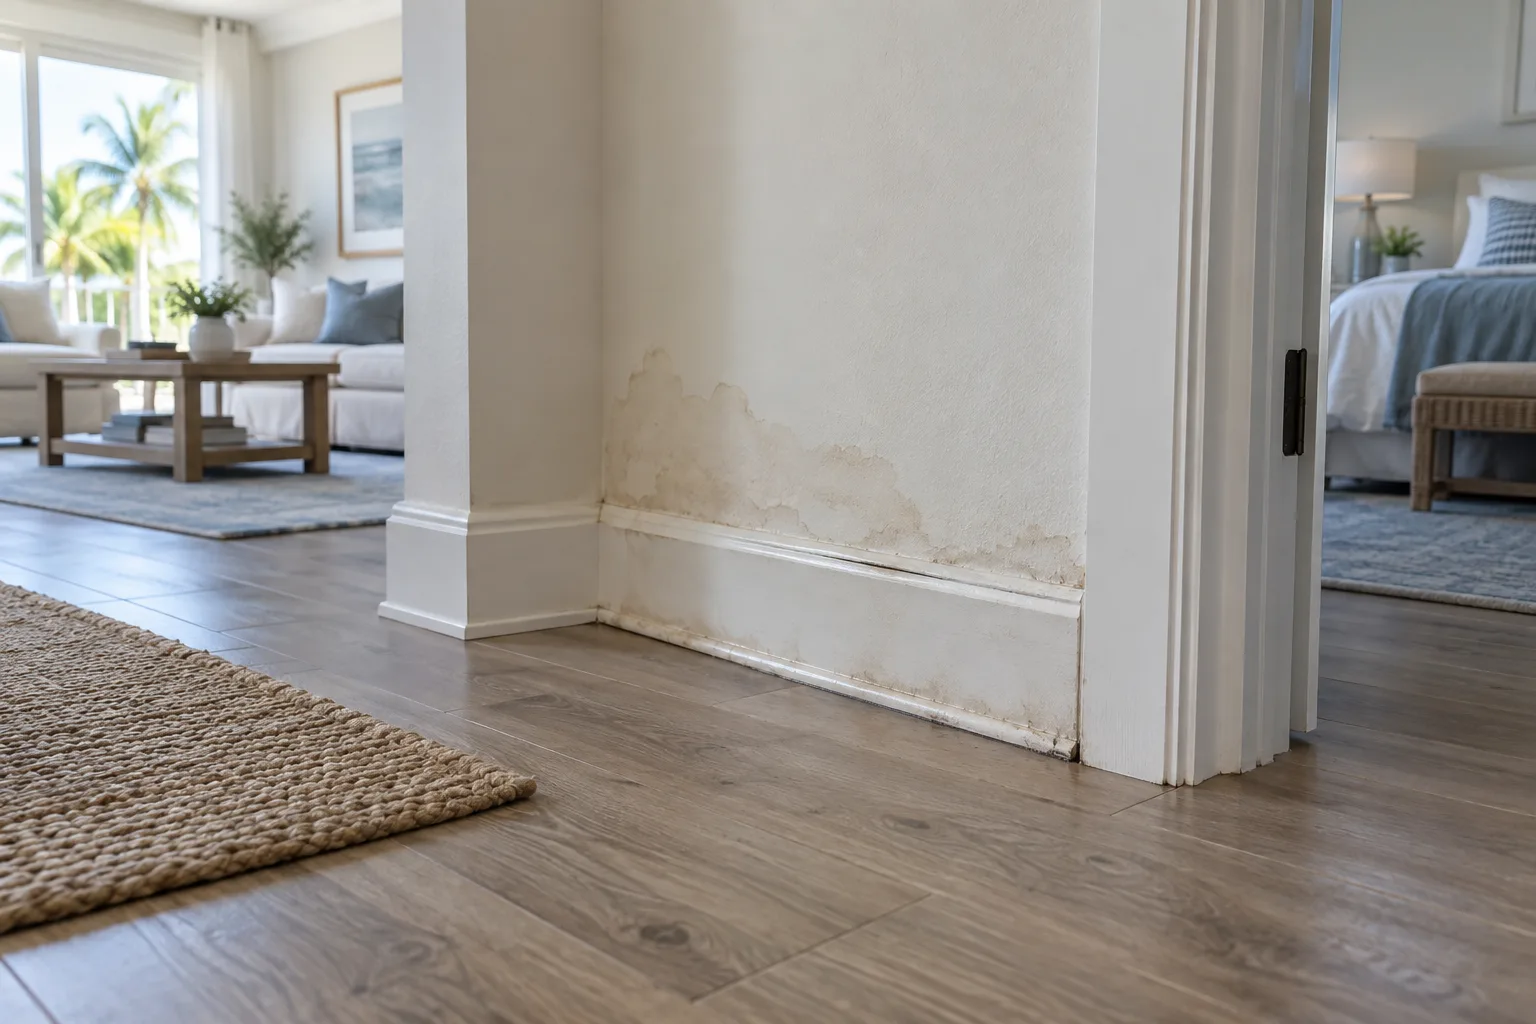
Qué implica un reclamo por plomería
Un reclamo por plomería en Miami, FL, consiste en pedirle a la aseguradora que cubra los daños a la propiedad relacionados con una tubería con fuga, una conexión que falló u otro problema de plomería. La cobertura depende de la póliza y de las circunstancias, por eso detener la fuga y documentar la pérdida son los primeros pasos esenciales. Este artículo explica cómo organizar un reclamo por daños de plomería, coordinar las reparaciones y revisar la respuesta de la aseguradora sin suponer que todos los gastos estarán cubiertos.
¿El seguro de vivienda cubre los daños por plomería en Miami?
El seguro de vivienda puede cubrir los daños causados por una descarga accidental de agua de la plomería, pero la cobertura no es automática. La Oficina de Regulación de Seguros de Florida señala la descarga o el desbordamiento accidental de agua como un riesgo cubierto en ciertos tipos de póliza, mientras que otros tipos ofrecen una protección distinta. Tu póliza, sus exclusiones y sus endosos determinan cómo se aplican esas disposiciones a tu pérdida.
No trates los «daños por agua» como una sola categoría de cobertura. El agua que se escapa de una línea de suministro dentro de la casa no es lo mismo que el agua que sube y entra en una propiedad después de lluvias fuertes. El Departamento de Servicios Financieros de Florida distingue los daños por agua relacionados con la plomería de los daños por inundación, que por lo general requieren una cobertura aparte. Describe de dónde vino el agua en lugar de llamar inundación a todo.
Para revisar la cobertura, separa tres preguntas: ¿qué causó el escape de agua?, ¿qué propiedad se dañó? y ¿qué trabajo hace falta para restaurarla? Pídele a la aseguradora que responda cada una por escrito, incluido si trata la reparación de la plomería de forma distinta a los daños que esta causó. Así la conversación es más clara que si solo preguntas si «todo el proyecto está cubierto».
Protege la propiedad antes de planear reparaciones permanentes
Las guías para consumidores del estado de Florida aconsejan hacer reparaciones de emergencia razonables, evitar más daños y conservar la documentación. También recomiendan comunicarse con la aseguradora antes de firmar contratos de reparación, para cumplir con las disposiciones de reparación de la póliza. Eso significa equilibrar la protección urgente con la oportunidad de que la aseguradora inspeccione, sin dejar una fuga activa sin atender mientras esperas una decisión sobre la cobertura.
Usa esta lista para la primera respuesta:
- Controla la fuga de forma segura. Pídele a un plomero calificado que encuentre y detenga la fuente; no intentes trabajos que no puedas hacer con seguridad.
- Fotografía el lugar. Captura la habitación afectada, la fuente aparente y primeros planos antes de las reparaciones, cuando sea posible.
- Avisa a la aseguradora cuanto antes. Pide un número de reclamo e instrucciones sobre los trabajos de emergencia y la documentación.
- Guarda los recibos y los materiales dañados cuando sea posible. Pregunta cómo quiere la aseguradora que se conserven las piezas retiradas.
- Documenta los cambios. Fotografía los trabajos de emergencia y anota quién los hizo, cuándo y por qué.
Estos pasos respaldan la documentación de la pérdida que recomiendan las guías para consumidores de Florida.
Cuando pidas ayuda, distingue el problema inmediato de la restauración final. Un pedido como «detenga la fuga activa de la línea de suministro y documente la conexión que falló» le da al plomero una primera tarea definida. Deja aparte las propuestas de reemplazo más amplias hasta que entiendas su alcance y cómo las evaluará la aseguradora.
Arma un expediente que explique lo que pasó
El Departamento de Servicios Financieros de Florida recomienda hacer un inventario de las pertenencias dañadas, con su descripción, los datos de compra, su valor y los documentos que lo respalden. Sus guías también destacan las fotografías y los recibos de las reparaciones temporales. Empieza a reunir estos materiales desde temprano y luego organízalos para que alguien que no conoce tu casa pueda seguir la secuencia.
Una forma práctica de organizar las carpetas es esta:
- Cronología: anota cuándo notaste el problema por primera vez, qué observaste y cuándo contactaste a cada proveedor.
- Fotografías: identifica las imágenes por habitación y fecha, con vistas generales y primeros planos.
- Hallazgos del plomero: pide que indique la fuente encontrada, las pruebas realizadas, el trabajo hecho y cualquier limitación del diagnóstico.
- Inventario de daños: anota una por una las pertenencias afectadas, con los recibos u otros comprobantes de compra que tengas.
- Presupuestos y comunicaciones: guarda las propuestas detalladas, las facturas, los correos electrónicos y las notas de las llamadas.
Separa lo que observaste de tus conclusiones. Por ejemplo, «había agua debajo del fregadero el martes por la mañana» describe algo que viste; «la tubería falló durante la noche» puede ser una suposición. Si no sabes cuándo empezó una fuga oculta, dilo y pídele al profesional que explique qué permite concluir la evidencia disponible.
Usa nombres de archivo uniformes, con la habitación, el objeto y la fecha, en lugar de dejar cada foto con su número automático. Después de una llamada, envía un correo breve que resuma las instrucciones que entendiste e invita a que te corrijan. Trata el expediente como un registro de trabajo, no como una presentación que se arma solo cuando aparece un desacuerdo.
Coordina las reparaciones de plomería en Miami con la inspección del seguro
Antes de elegir un contratista, verifica su licencia y pide un comprobante de seguro. La guía de la Carta de Derechos para reclamos de propietarios de Florida recomienda ambos pasos, además de revisar los contratos con cuidado y conservar los bienes dañados cuando sea posible. Que el contratista esté disponible importa, pero eso no reemplaza verificar quién hará el trabajo y cuánto te estás comprometiendo a pagar.
Cuando compares servicios de plomería en Miami, pide un alcance detallado en lugar de un solo total sin explicación. Pídele al proveedor que separe la investigación, el control de emergencia de la fuga, el trabajo de plomería permanente y cualquier trabajo de acceso o restauración que proponga. Haz que el presupuesto indique lo que no incluye, como las reparaciones de paredes que tendría que cotizar otro contratista.
Conviene hacer estas preguntas antes de autorizar el trabajo:
- ¿Qué evidencia respalda la reparación propuesta frente a otra alternativa?
- ¿Qué trabajo debe hacerse de inmediato y cuál puede esperar a la inspección?
- ¿Me dará fotografías y hallazgos por escrito?
- ¿Cómo se aprobará el trabajo adicional si cambia el alcance?
- ¿Qué pagos me tocarán a mí, decida lo que decida la aseguradora?
No le pidas a un plomero que garantice la cobertura. Pídele hallazgos técnicos claros y envía las preguntas sobre cobertura a la aseguradora. Para reparaciones de plomería importantes en Miami, pregúntale a la aseguradora qué pasos de inspección o documentación necesita antes de que empiece el trabajo permanente, sin dejar de lado la protección de emergencia necesaria.
Reporta pronto y confirma los plazos que aplican
El Departamento de Servicios Financieros de Florida indica que los reclamos iniciales y reabiertos por daños a la propiedad, por lo general, deben reportarse dentro de un año después de la fecha de la pérdida, y los reclamos suplementarios, dentro de 18 meses. Sus guías también piden avisar a la aseguradora cuanto antes y revisar tus obligaciones después de una pérdida. Estos límites para reportar no son un permiso para demorar el aviso.
Pide una confirmación por escrito de la fecha de pérdida reportada y de cualquier pedido pendiente. Anota en un solo calendario las fechas de respuesta, las citas de inspección y los pedidos de documentos. Si la fecha en que descubriste el daño y la fecha real del daño pueden ser distintas, señala esa duda en lugar de elegir una fecha solo para completar un formulario.
Como la póliza y las circunstancias de cada caso importan, busca asesoría individual cuando un plazo esté por vencer o esté en disputa. Este artículo ofrece información general; no determina tu cobertura ni tus derechos legales.
¿Qué hacer si el reclamo se niega o se paga de menos?
Empieza por conseguir la decisión de la aseguradora por escrito y compara su explicación con tu póliza, tus fotografías, los hallazgos de los profesionales y los presupuestos. Las guías para consumidores de Florida recomiendan presentar presupuestos de contratistas cuando no estás de acuerdo con la decisión final. Las disputas que califiquen también pueden ir a mediación a través del Departamento de Servicios Financieros de Florida.
Sé específico en tu respuesta. En lugar de escribir «el pago es muy bajo», identifica la habitación, la partida de reparación, la cantidad o el trabajo omitido que están en disputa. Adjunta el presupuesto que lo respalda y pregunta si la diferencia tiene que ver con la cobertura, con la extensión del daño o con el precio de la reparación. Así la aseguradora tiene un asunto concreto que revisar.
Por ejemplo, si tu presupuesto incluye reemplazar partes dañadas de los gabinetes y el de la aseguradora solo incluye una reparación limitada, pide una explicación de esa diferencia. Pídele a tu contratista que explique el método propuesto sin exagerar el daño ni dar por hecho que la aseguradora debe aceptar su presupuesto.
Si la conversación directa no resuelve la disputa, consulta con el Departamento si tu caso califica para mediación. La mediación ofrece un espacio informal con un mediador neutral; no garantiza un pago ni permite que el mediador le ordene a la aseguradora que pague. Revisa con cuidado cualquier propuesta de acuerdo antes de aceptarla.
Un registro claro respalda el siguiente paso
Piensa en un reclamo por daños de plomería como dos tareas conectadas: proteger y reparar la propiedad, y documentar la pérdida para que la aseguradora revise la cobertura. Reportar a tiempo, tomar fotografías, guardar recibos y cooperar con la investigación son responsabilidades centrales en las guías para consumidores de Florida. Nada de eso garantiza la aprobación, pero cada paso ayuda a explicar lo que pasó y lo que hiciste después.
Empieza por la siguiente acción concreta: reportar la pérdida, pedir los hallazgos del plomero por escrito u organizar los documentos que ya tienes. No necesitas resolver cada pregunta de cobertura antes de armar un relato claro y preciso.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.