Reclamos en Florida
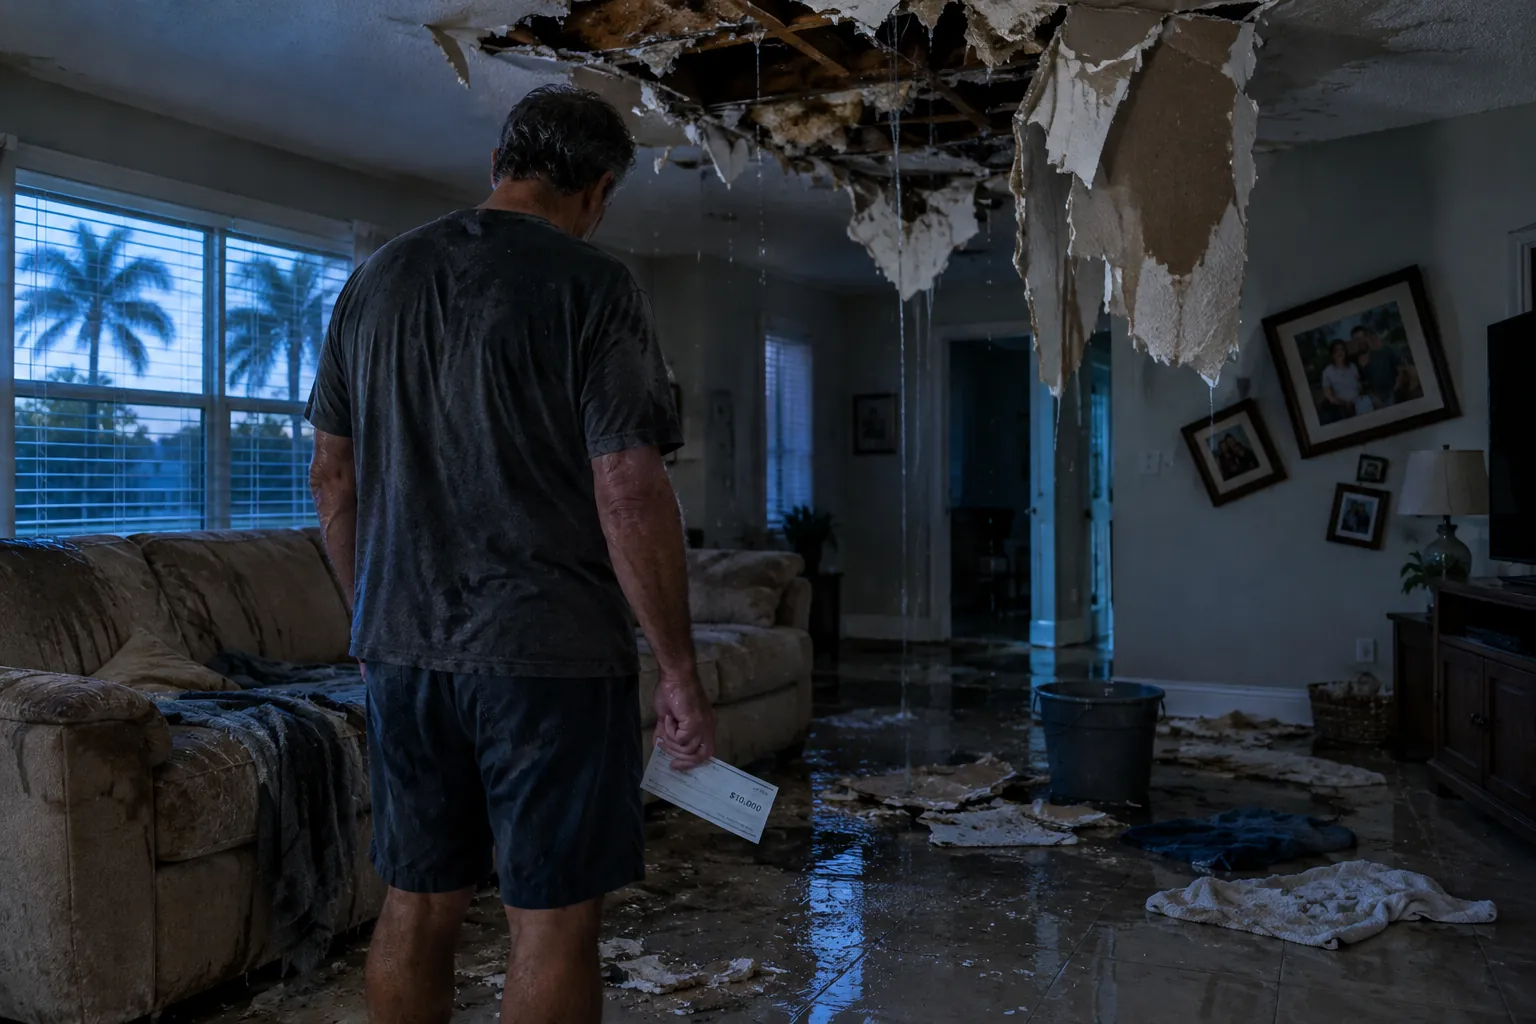
Cómo nació el tope de $10,000 de Citizens para los reclamos por agua
Cómo empezó en 2017 el límite de $10,000 de Citizens para daños por agua, quién lo impulsó, qué dijeron los críticos y cómo sigue hoy en Florida.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado
«Un modelo sostenible»
En julio de 2017, Barry Gilway, presidente y director ejecutivo de Citizens Property Insurance, salió a defender por escrito un cambio en las pólizas de la aseguradora. Los costos de los reclamos por agua subían, igual que las demandas y el abuso de la cesión de beneficios a contratistas, y Citizens, escribió, no podía «quedarse sentada sin hacer nada» mientras se hundía más en sus reservas.
«Como aseguradora de último recurso de Florida, necesitamos un modelo sostenible», agregó. Su propuesta: un programa de reparaciones con contratistas elegidos por Citizens y un límite de $10,000 para los daños por agua no relacionados con el clima de quien prefiriera su propio contratista. Según Gilway, ese tope «cubriría adecuadamente a tres de cada cuatro» asegurados con un reclamo de ese tipo.
La aprobación
La Oficina de Regulación de Seguros de Florida dio el visto bueno en agosto de 2017. El comisionado de seguros, David Altmaier, defendió la medida con matices: dijo que, en su opinión, ayudaría a frenar parte de esas pérdidas, pero que no creía que fuera tan eficaz como un cambio en la ley. También anticipó que las aseguradoras privadas copiarían el límite.
«Si recortan el beneficio, que bajen la prima»
La reacción no tardó. La Florida Justice Association, que agrupa a los abogados litigantes del estado, calificó el tope de «anticonsumidor y antipropietario». Su director ejecutivo interino, Paul Jess, fue más lejos: si Citizens recortaba el beneficio, dijo, debía bajar la prima y abandonar el aumento de tarifas. Sin eso, el acuerdo era «una estafa».
Los críticos de los programas de reparaciones administradas sumaban otro argumento: le quitan al dueño de la casa el derecho a elegir a su contratista.
Agosto de 2018
El cambio no entró en vigor de inmediato. La primera fecha se aplazó y, en abril de 2018, la junta de gobernadores de Citizens aprobó la redacción final. Desde el 1 de agosto de 2018, la aseguradora limitó a $10,000 el pago de pérdidas como una tubería rota o un calentador que gotea, incluidos $3,000 para la mitigación de emergencia, salvo para quienes usaran su programa de reparaciones.
Citizens sostuvo entonces que la mayoría de sus asegurados no notaría el cambio, porque la extracción de agua y las reparaciones en ese tipo de reclamos normalmente no pasaban de $10,000.
Ocho años después
El tope sigue ahí. El folleto de reclamos que Citizens publicó en mayo de 2025 repite las mismas cifras: $10,000 para quien no use su red de contratistas y $3,000 para la mitigación de emergencia hecha por otra compañía. Y, como había anticipado Altmaier, otras aseguradoras de Florida adoptaron límites parecidos.
Preguntas frecuentes
¿Cuándo empezó el límite de $10,000 de Citizens?
Citizens anunció que entraría en vigor el 1 de agosto de 2018, después de la aprobación del regulador en 2017 y de la aprobación final de su junta en abril de 2018.
¿Quién lo propuso?
La propia Citizens, bajo su presidente y director ejecutivo de entonces, Barry Gilway. Lo aprobó la Oficina de Regulación de Seguros de Florida.
¿El límite buscaba bajar las primas?
Citizens lo presentó como una forma de controlar las pérdidas por agua, el abuso de la cesión de beneficios y las demandas. No prometió bajar las primas. Los críticos dijeron que si se recortaba el beneficio, también debía bajar la prima.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.