Coberturas
Tubería rota, tope de $10,000: así limita Citizens los reclamos por agua
Cómo funciona el límite de $10,000 de Citizens para daños por agua de tuberías y equipos, cuándo se aplica y qué revisar en tu póliza antes de un reclamo.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado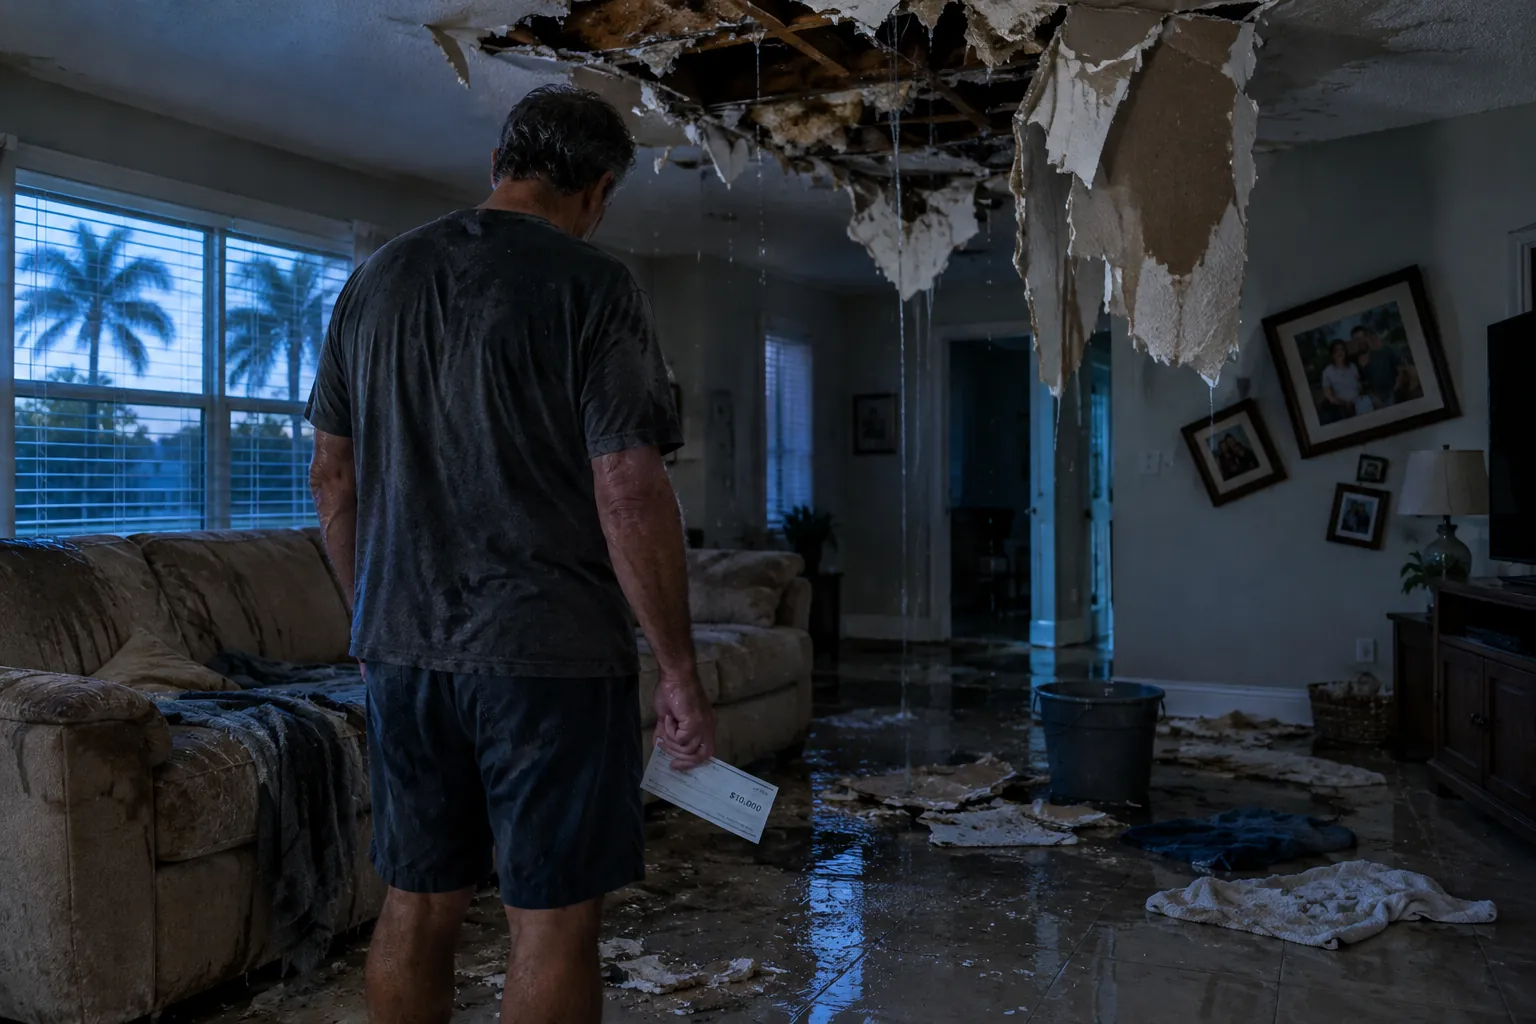
Un límite para un tipo de daño
Cuando revienta una tubería o falla un calentador de agua en una casa asegurada con Citizens Property Insurance, la póliza puede pagar mucho menos de lo que el dueño espera. La razón es un límite de $10,000 que la aseguradora creada por el estado de Florida aplica desde 2018 a los daños por agua que no tienen nada que ver con el clima.
El tope no se aplica en todos los casos. Depende de quién haga las reparaciones y de qué compañía saque el agua en las primeras horas, según el folleto de reclamos que Citizens publicó en mayo de 2025.
La condición: los contratistas de Citizens
La regla ocupa pocas líneas. Si el asegurado decide no usar la red de contratistas de Citizens, conocida como Managed Repair Contractor Network, para reparar daños cubiertos por una descarga accidental de agua o vapor, «la póliza tiene un límite de cobertura de $10,000», dice el folleto.
Quien acepta el programa no tiene ese tope. Así lo dijo la junta de gobernadores de Citizens en abril de 2018, cuando aprobó el cambio: los asegurados que usaran su programa de reparaciones administradas no estarían sujetos a los sublímites de la póliza.
Las primeras horas también cuentan
El otro detalle está en la extracción del agua. Citizens ofrece un servicio gratuito de emergencia, sin deducible, para las pólizas que califican. Si el dueño contrata a otra compañía para secar la casa, ese trabajo tiene un tope de $3,000, y lo que Citizens pague por él se descuenta de los $10,000.
En la práctica, quien usa su propia compañía de secado y su propio contratista puede quedarse con unos $7,000 para las reparaciones permanentes. La propia Citizens hizo esa cuenta en 2018, cuando explicó que quienes no participaran deberían tener «al menos $7,000» disponibles para reparar después de la remediación de emergencia.
Lo que queda fuera
El agua que entra con un huracán o una tormenta es otra historia: el límite se refiere a las pérdidas que no tienen relación con el clima, como una línea de suministro que falla. Citizens tampoco es la única que usa un tope así. Otras aseguradoras de Florida tienen endosos parecidos, cada uno con sus propias condiciones, y los tribunales del estado han fallado de forma distinta según cómo esté redactada cada póliza.
Antes de llamar al seguro
El mismo folleto advierte que, si lo que dice no coincide con la póliza, manda la póliza. Por eso, la primera parada es la página de declaraciones y los endosos, donde aparecen los límites y los deducibles para daños por agua. También ayuda pedir por escrito a la aseguradora que explique qué programas se aplican al reclamo, y guardar cada factura y cada foto.
RicardoPA revisa pólizas y reclamos en una evaluación gratuita.
Preguntas frecuentes
¿Citizens solo paga $10,000 por daños de agua?
No en todos los reclamos por agua. El límite de $10,000 se aplica a las descargas accidentales de agua o vapor, como una tubería rota, cuando el asegurado decide no usar la red de contratistas de Citizens para las reparaciones permanentes. Los daños por agua de un huracán o una tormenta son otro tipo de pérdida.
¿Los $10,000 incluyen la extracción de agua de emergencia?
Si usas tu propia compañía de mitigación en lugar del servicio gratuito de Citizens, ese servicio se limita a $3,000, y lo que Citizens pague por él reduce el límite de $10,000.
¿Otras aseguradoras tienen el mismo límite?
Muchas aseguradoras de Florida usan endosos parecidos, pero el monto y las condiciones dependen de cada póliza. Tu página de declaraciones y tus endosos muestran lo que se aplica.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.