Reclamo denegado
Reclamo negado seguro de casa: pasos clave para propietarios en Miami-Dade
Reclamo negado seguro de casa en Miami-Dade: pasos clave para documentar, apelar y revisar tu póliza. Evaluación inicial gratis con ajustador público en Miami.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado
Introducción
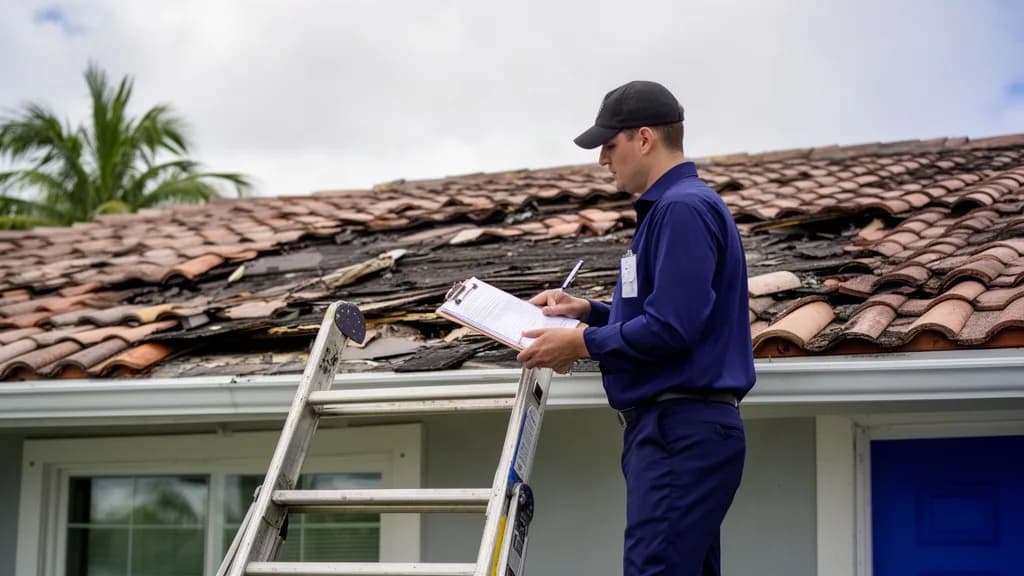
Introducción: por qué no debes rendirte si tu reclamo fue denegado Si recibiste una comunicación de que tu reclamo negado seguro de casa, no significa automáticamente que no haya nada que puedas hacer. En Miami-Dade (y en el resto de Florida) hay pasos claros que los propietarios pueden seguir para documentar daños, entender la razón de la negación y apelar cuando corresponde. Un ajustador público puede ayudarte a revisar la póliza, documentar daños y preparar una apelación técnica y organizada.
Entender por qué tu reclamo fue denegado
Las aseguradoras pueden negar un reclamo por varias razones. Identificar la razón exacta es el primer paso.
- Falta de cobertura: la póliza excluye ese tipo de daño.
- Falta de evidencia: no hubo documentación suficiente del daño o del momento en que ocurrió.
- Incumplimiento de condiciones: no se siguieron los pasos que exige la póliza (por ejemplo, notificar a tiempo).
- Daño preexistente o mantenimiento: la aseguradora alega que el daño existía antes del evento.
- Problemas de presentación: formularios incompletos o fotos insuficientes.
Pedir por escrito la carta de negación y la base concreta de la decisión te permite saber qué evidencia necesitas reunir para apelar.
Documenta todo: evidencia que necesitas reunir
La apelación y cualquier revisión técnica dependen de buena documentación.
- Fotos y videos del daño desde varios ángulos (inmediato y con el tiempo).
- Fecha y hora en que descubriste el daño y cuándo reportaste a la aseguradora.
- Comunicaciones con la aseguradora: correos, mensajes, números de reclamo y notas de llamadas.
- Facturas, presupuestos y órdenes de trabajo de contratistas o reparadores.
- Informes de inspección (por ejemplo, médico para lesiones, o peritos independientes).
- Registros de mantenimiento previos (para contrarrestar alegaciones de daño preexistente).
Guarda copias digitales y físicas. Un ajustador público puede ayudarte a organizar y complementar la evidencia.
Revisa tu póliza: las coberturas y exclusiones comunes
Antes de apelar, revisa la póliza con cuidado. Busca:
- Límite de cobertura y deducible aplicable.
- Exclusiones específicas (por ejemplo: inundación, contaminación, desgaste).
- Requisitos de notificación y plazos para presentar pruebas.
- Cláusulas sobre mitigación de daños (obligación de proteger la propiedad).
- Si tu condominio tiene una póliza maestra (HOA) y qué cubre versus tu póliza HO-6.
Si no estás seguro de qué significan las cláusulas, un ajustador público en español puede explicarlas de forma clara.
Pasos clave después de una denegación
Solicita por escrito la razón de la denegación y la póliza o cláusula en que se basa. Organiza toda la evidencia relevante (fotos, presupuestos, comunicaciones). Obtén una evaluación independiente del daño (contratista o perito neutral). Considera contratar un ajustador público que represente al propietario, no a la aseguradora. Prepara una carta de apelación donde expliques punto por punto por qué el reclamo debe reconsiderarse. Estos pasos aplican tanto para reclamos por tormentas y huracanes como para daños por agua, fuego o robo.
Cómo apelar un reclamo de seguro (incluye inundación denegada)
Apelar correctamente aumenta tus posibilidades de que la aseguradora reconsidere su decisión. Aquí el proceso general:
- Revisa la carta de negación y la póliza. Identifica la base legal o contractual de la negativa.
- Reúne evidencia nueva o complementaria que responda directamente al motivo de la denegación.
- Escribe una apelación clara y ordenada: referencia de reclamo, fechas, hechos, documentos adjuntos y la razón por la que la aseguradora se equivocó.
- Envía la apelación por un método que deje constancia (correo certificado o correo electrónico con acuse de recibo).
- Mantén un registro de todas las comunicaciones y fechas.
Apelar un reclamo de inundación denegado puede implicar además: Verificar si tienes cobertura contra inundación o si corresponde un reclamo a FEMA u otro programa. Presentar evidencia meteorológica, fotos, y peritajes que muestren la causa del daño y su relación a un evento cubierto. Un ajustador público con licencia en Florida puede ayudarte a preparar una apelación técnica y organizada.
Opciones si la apelación no funciona
Si la aseguradora mantiene la negación, tienes opciones, dependiendo del caso:
- Revisión independiente o mediación: algunos contratos o regulaciones permiten una revisión por un tercero neutral.
- Reclamo al regulador estatal: puedes presentar una queja ante el regulador de seguros de Florida para solicitar una investigación procedimental.
- Evaluar la vía administrativa o judicial: en algunos casos los propietarios consultan con un abogado especializado en seguros. Nota: no damos asesoría legal.
Antes de cualquier acción, considera una segunda opinión técnica (ajustador público o perito) para evaluar si vale la pena escalar.
Consejos para manejar una reclamación denegada sin perder cobertura
Sigue cumpliendo con los requisitos de tu póliza: notifica y coopera cuando la aseguradora lo solicite. No firmes acuerdos o liberaciones sin revisar con cuidado; podrías renunciar a derechos. Conserva las pruebas de que mitigaste daños (por ejemplo, contrataste a alguien para secar agua). La mitigación suele ser requisito para mantener cobertura. Mantén comunicación escrita y documentada con la aseguradora. Evalúa si la negación se debe a un malentendido técnico; muchas decisiones se resuelven con evidencia adicional.
Cierre y cómo podemos ayudarte
Si tu reclamo fue denegado en Miami-Dade, no tienes que enfrentarlo solo. Ricardo Public Adjusters Corp. es una firma con ajustador público con licencia en Florida que representa a propietarios —no a las aseguradoras— para revisar pólizas, documentar daños y preparar apelaciones. Ofrecemos evaluación inicial gratis y atendemos reclamos por daños por agua, techo, tormentas y huracanes, incendio, moho, robo, reclamos negados y pagos insuficientes. Llámanos al 305-394-8090 o visita https://ricardopa.com para solicitar una evaluación inicial. Tu propiedad. Nuestro compromiso.
Preguntas frecuentes
¿Qué puedo hacer si mi seguro de hogar no me soluciona el problema?
Primero, solicita por escrito la explicación de la aseguradora. Luego documenta el daño y busca una segunda opinión técnica, por ejemplo un ajustador público que actúe para ti. Considera apelar formalmente o presentar una queja ante el regulador estatal si la aseguradora no responde razonablemente.
¿Qué hacer cuando la aseguradora se niega a pagar?
Pide la carta de negación con la base de la decisión, organiza evidencia que contrarreste la razón alegada y presenta una apelación escrita. Si la apelación falla, consulta opciones como mediación, una revisión independiente o hablar con un abogado especializado en seguros. Un ajustador público puede preparar la apelación y negociar en tu nombre.
¿Cuándo una aseguradora puede negarse a pagar?
Una aseguradora puede negar un pago si determina que el daño no está cubierto por la póliza, si falta evidencia, si hubo incumplimiento de las condiciones de la póliza, o si el daño fue causado por desgaste o falta de mantenimiento. La razón exacta debe figurar por escrito en la carta de negación.
¿Dónde reclamar si el seguro no responde?
Si la aseguradora no responde a tus gestiones razonables, puedes presentar una queja ante el regulador de seguros de Florida. También puedes buscar ayuda de un ajustador público que represente tus intereses y te guíe sobre los siguientes pasos administrativos o técnicos.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.