Coberturas
Agua de una tubería y un tope de $10,000: qué documentar desde el primer día
Qué documentar cuando el agua de una tubería o de un equipo daña tu casa en Florida y tu póliza limita ese tipo de daño por agua a $10,000.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado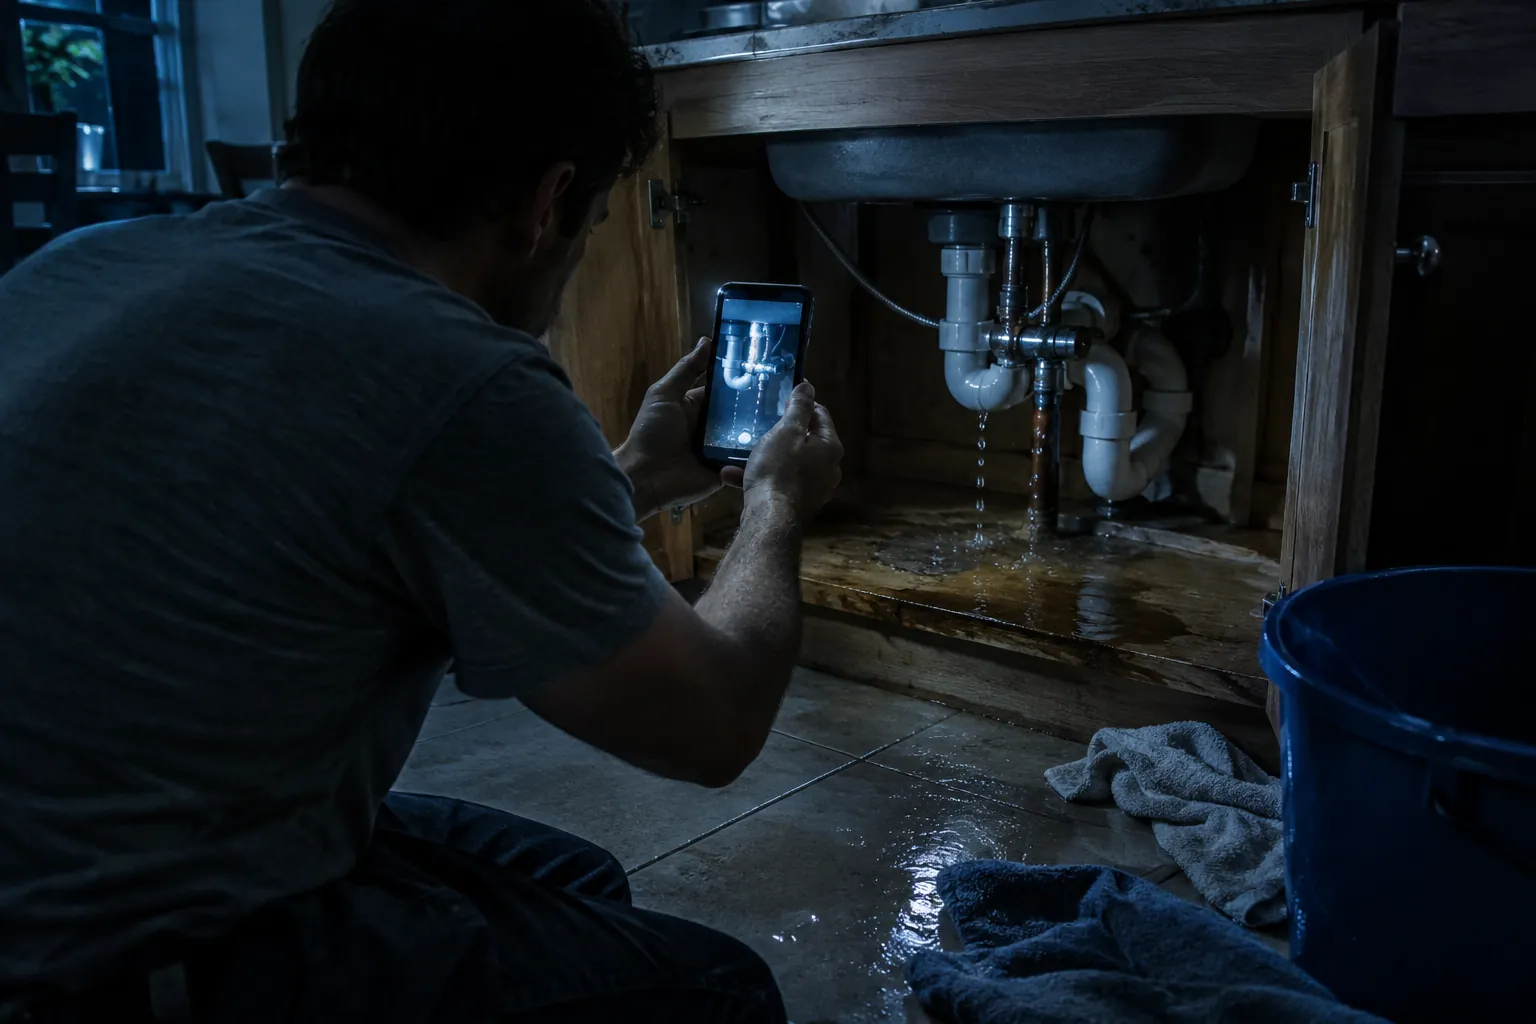
Primero, saber qué límite se aplica
Antes de mover un mueble, vale la pena mirar la póliza. La página de declaraciones y los endosos dicen si hay un límite para daños por agua, un deducible aparte o una condición ligada al programa de reparaciones de la aseguradora. En Citizens, por ejemplo, el tope de $10,000 se aplica a quien decide no usar su red de contratistas, y la mitigación de emergencia hecha por otra compañía tiene un límite de $3,000.
La causa y el reloj
La aseguradora va a preguntar qué falló y cuánto tiempo corrió el agua. No es una pregunta menor: las pólizas suelen excluir la filtración constante o repetida durante 14 días o más. Por eso conviene fotografiar y grabar el origen y los daños antes de retirar nada, guardar el informe del plomero sobre qué falló y cuándo, y anotar el momento en que se notó el agua y cuándo se reportó.
Secar no es reparar
El secado y la extracción de agua suelen tratarse aparte de las reparaciones permanentes, y algunos límites suman las dos cosas. Las facturas detalladas de cada trabajo, los recibos de las reparaciones de emergencia y los materiales retirados, o sus fotos, ayudan a mostrar qué se hizo y por qué.
El aviso y las preguntas por escrito
La ley de Florida exige avisar un reclamo nuevo dentro de 1 año después de la fecha de la pérdida, aunque lo prudente es hacerlo cuanto antes. Las preguntas a la aseguradora sobre programas de reparación o de extracción de agua, y sobre cómo se aplican los límites, conviene hacerlas por escrito y guardar las respuestas. Si después aparecen más daños, Florida permite un reclamo suplementario dentro de 18 meses desde la fecha de la pérdida.
Preguntas frecuentes
¿Debo esperar al ajustador antes de secar mi casa?
Toma medidas razonables para detener el agua y evitar más daños, documenta todo primero y guarda los recibos. Si tu aseguradora ofrece un servicio de extracción de agua de emergencia, pregunta cómo afecta a tus límites usar otra compañía.
¿Qué pasa si las reparaciones cuestan más de $10,000?
Depende de tu póliza. Un límite fija lo máximo que paga la póliza por ese tipo de pérdida, así que revisa el límite, las condiciones que lo activan y tu deducible antes de que empiecen las reparaciones, y pregunta por escrito a la aseguradora cómo se aplican.
¿Un ajustador público puede ayudar con un reclamo por agua con límite?
Un ajustador público puede documentar los daños, revisar la póliza y presentar el reclamo por ti. RicardoPA ofrece una evaluación gratuita.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.