Coberturas
¿Filtración repentina o prolongada? Por qué importa en un reclamo por agua
Por qué la aseguradora pregunta cuánto tiempo hubo filtración, cómo influyen los límites y la mitigación en un reclamo por agua en Florida y qué documentar.
Por Ricardo Arevalo, Ajustador público de Florida · Publicado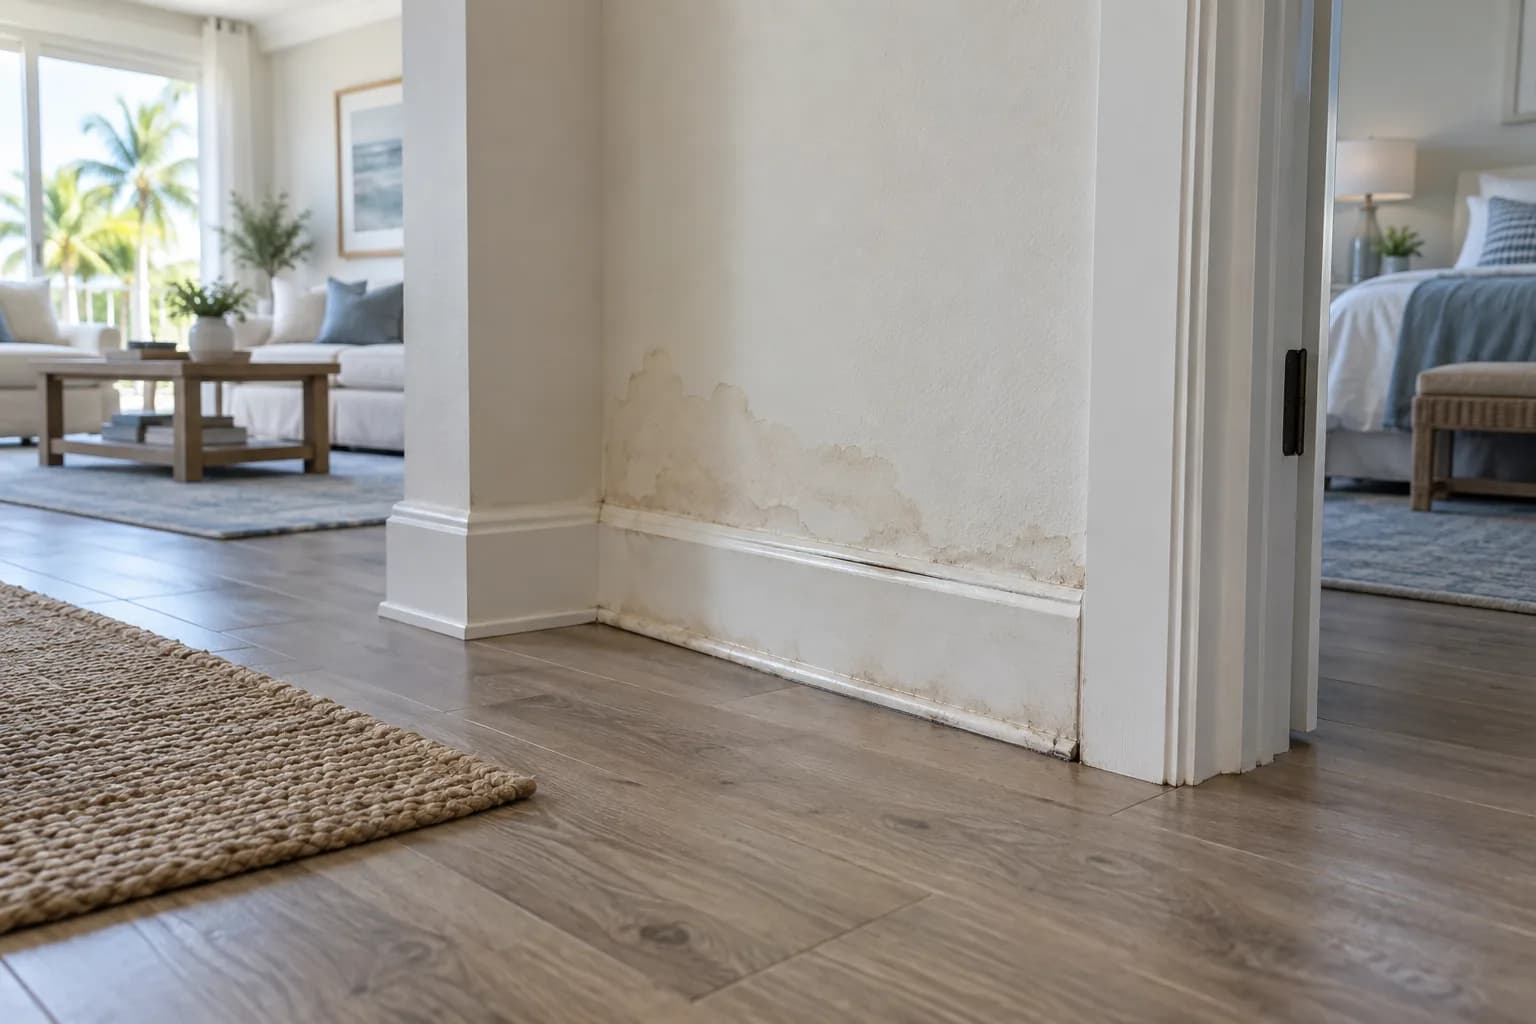
La primera pregunta de la aseguradora
En un reclamo por daños por agua, la causa y el tiempo suelen importar tanto como el daño. Las pólizas de vivienda comúnmente cubren descargas repentinas y accidentales, como una línea de suministro que revienta o un calentador que falla, y comúnmente excluyen los daños por filtración constante o repetida durante 14 días o más, el desgaste, la falta de mantenimiento y la inundación. La redacción exacta está en tu póliza.
Detén el agua y protege la propiedad
Las pólizas te piden tomar medidas razonables para evitar más daños. A esto se le llama mitigación, y los costos razonables de mitigación de emergencia suelen formar parte del reclamo:
- Cierra el suministro de agua o el equipo, si es seguro hacerlo
- Llama a un plomero para localizar y detener el origen, y guarda su informe
- Coordina el secado o la extracción de agua y guarda cada factura
- Fotografía los daños y el origen antes de reparar, y conserva los materiales dañados hasta documentarlos
Revisa los límites en tu página de declaraciones
Muchas pólizas de Florida limitan la cobertura de daños por agua o moho, por ejemplo a $10,000, salvo que se hayan comprado límites mayores, y algunas incluyen un deducible aparte para daños por agua. Leer pronto la página de declaraciones y los endosos ayuda a tener expectativas realistas.
Condominios: dos pólizas, una filtración
En un condominio, la póliza del propietario de la unidad (HO-6) generalmente cubre los acabados interiores y los bienes personales, y la póliza maestra de la asociación cubre las partes del edificio que asegura. Una filtración desde la unidad de arriba puede involucrar tu póliza, la de tu vecino y la de la asociación. Anota de dónde vino el agua y avisa a la asociación por escrito.
Cuando aparecen más daños después
El agua puede avanzar detrás de las paredes y bajo el piso. Si encuentras más daños después de ajustado el reclamo, Florida permite un reclamo suplementario dentro de 18 meses desde la fecha de la pérdida. Los olores a humedad o las manchas también pueden generar preguntas sobre moho; eso requiere una evaluación calificada, y las pólizas suelen limitar la cobertura de moho.
Preguntas frecuentes
¿El seguro de vivienda cubre una filtración lenta?
Con frecuencia, no. Muchas pólizas excluyen los daños por filtración o goteo constante o repetido durante 14 días o más. La cobertura depende de la redacción exacta y de los hechos, por eso importan la causa y la cronología.
¿Está cubierta una tubería reventada?
La descarga de agua repentina y accidental, como una tubería reventada, comúnmente está cubierta, sujeta a las exclusiones, límites y deducibles de la póliza. La reparación de la tubería en sí puede tratarse distinto que los daños por agua que causó.
¿Debo empezar a reparar antes de que venga el ajustador?
Toma medidas de emergencia para detener el daño y secar el área, y guarda los recibos. Documenta todo antes de las reparaciones permanentes e informa a la aseguradora lo que se hizo.
Información general basada en la ley de Florida a la fecha indicada. No es asesoría legal, y la orientación inicial no reemplaza la evaluación de un ajustador público con licencia.